

離婚や相続、共有者からの申し出をきっかけに、共有名義の不動産をどうすればよいか迷うことがあるのではないでしょうか。
たとえば、
「離婚するので、共有名義の家を売りたい」
「相続した不動産を兄弟で共有しているけれど、売却できる?」
「共有者の一人から家を売りたいと言われた。自分が反対したらどうなる?」
「そもそも、この家を売ったら自分はいくら受け取れる?」
などの悩みや疑問を抱えている方もいるでしょう。
共有名義の不動産は、単独名義の不動産と比べて、売却前に確認しておきたいことが多くあります。特に重要なのが、次の5点です。
- 不動産全体を売るのか、自分の共有持分だけを売るのか
- 共有者全員の同意が必要なのか
- 住宅ローンが残っているか
- 不動産全体はいくらで売れそうか
- 売却代金や費用をどのように分けるか
不動産全体を売却する場合、原則として共有者全員の同意が必要です。一方、自分が持っている共有持分だけを処分する場合は、原則として、ほかの共有者の同意は必要ありません。(出典:国土交通省「所有者の所在の把握が難しい土地に関する探索・利活用のためのガイドライン(第1版)」)
ここで注意したいのは、「売却できるか」と「売ったらいくらになるか」は別の問題だということです。売却、共有者による持分の買取、保有継続などを比べるには、まず不動産全体の現在価格を知る必要があります。
売るかどうかが決まっていない段階でも、現在価格は確認できます。まずは共有者と話し合うための判断材料として、価格の目安を把握しておきましょう。
具体的な調べ方を知りたい方は、まず自宅の現在価格を調べる方法はこちらをご覧ください。すぐに価格を知りたい場合は、以下のAI査定から現在価格の目安を確認できます。
AIが60秒で現在の相場価格を無料査定。
まずAIで相場を知ったうえで、そのまま不動産会社にも査定を依頼できる
HowMaのコラボ査定 60秒で完了 あなたの不動産価格を60秒で調べる日本全国の戸建・マンション・土地に対応
共有名義の不動産とは?
共有名義とは、同じ不動産を複数人で所有している状態です。共有者ごとに「共有持分」があり、その割合は登記で確認できます。
売却の判断を誤らないために、まず共有名義と共有持分の違い、自分がどのケースに当てはまるのかを押さえましょう。
共有名義とは、一つの不動産を複数人で所有している状態
一つの土地や建物について、登記上の所有者が2人以上いれば共有名義です。実際には、次のような所有関係が該当します。
- 夫婦が資金を出し合って住宅を購入した
- 夫婦で住宅ローンを組んで家を購入した
- 親子で二世帯住宅を購入した
- 親の不動産を兄弟姉妹で相続した
共有者が2人でも、持分が2分の1ずつとは限りません。たとえば「夫が4分の3、妻が4分の1」や、「父が2分の1、長男と次男がそれぞれ4分の1」と登記されている場合もあります。
所有者と持分は、土地・建物それぞれの登記事項証明書で確認できます。家族関係や購入時の負担額から推測せず、登記上の内容を確認することが出発点です。
共有持分とは?「不動産そのものを半分に所有する」という意味ではない
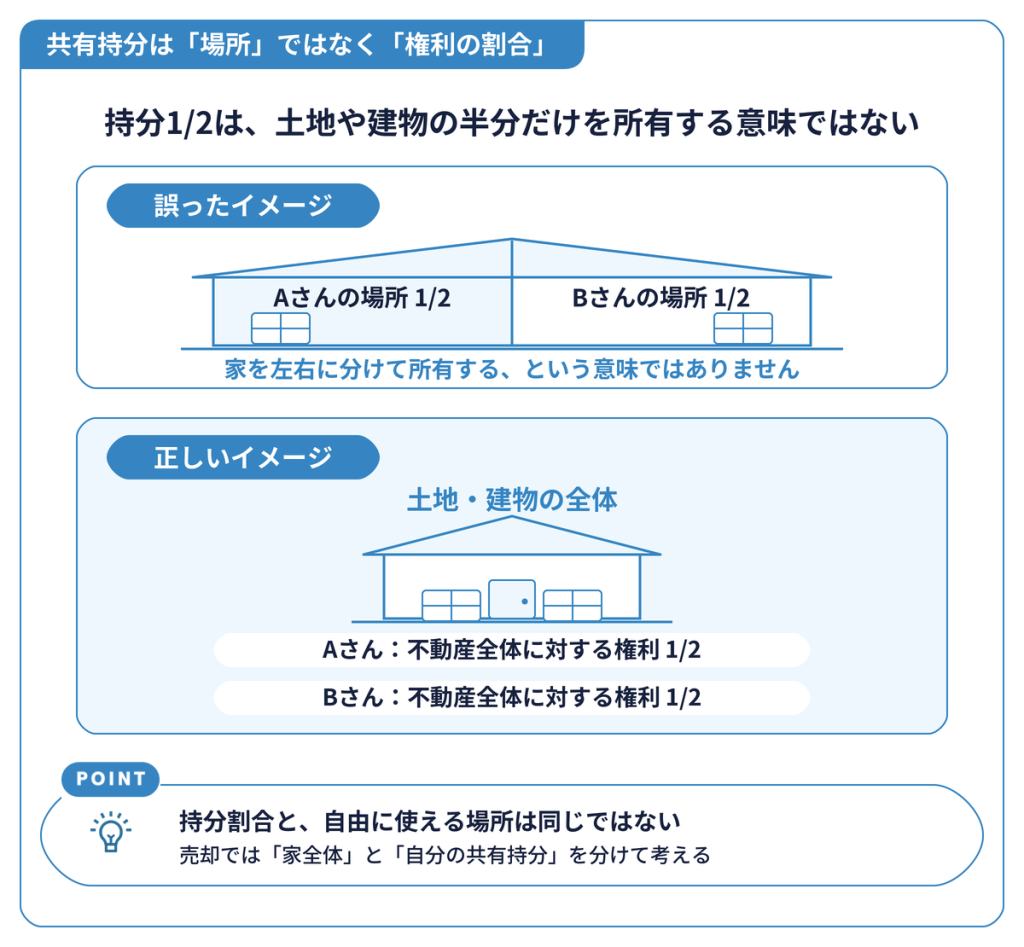
共有持分とは、一つの不動産を「どの割合で所有しているか」を表すものです。
たとえば、AさんとBさんが土地を2分の1ずつ共有していても、Aさんが左半分、Bさんが右半分を所有しているわけではありません。AさんもBさんも、土地全体に対して2分の1ずつの権利を持っています。
そのため、持分が2分の1だからといって、「土地の半分を自分だけの判断で売れる」「建物の1階部分だけが自分のものになる」と自動的に決まるわけではありません。
この違いは、売却価格を考えるときにも重要です。「不動産全体の価格に持分割合を掛けた金額」と、「共有持分だけを第三者へ売る価格」は、同じ条件で決まるとは限りません。
共有名義になる代表的なケース
前項では、共有名義に該当する所有関係の例を挙げました。共有名義になる経緯は、複数人で家を購入する場合だけではありません。離婚や相続をきっかけに、あとから共有名義になる場合もあります。ここでは、共有名義になる代表的なきっかけを整理します。
- 夫婦で家を購入した
- 離婚時の財産分与で共有することになった
- 不動産を複数人で相続した
- 親子で資金を出し合って家を購入した
- 兄弟姉妹で実家を相続した
いずれのケースでも、売却を考えるときは、共有名義になった経緯よりも現在の登記内容が基準になります。土地と建物それぞれの登記事項証明書を確認し、「誰が所有者なのか」「各共有者の持分は何分の何なのか」を把握しておきましょう。
共有名義の家は売却できる?まず「家全体」と「自分の持分」を分けて考える
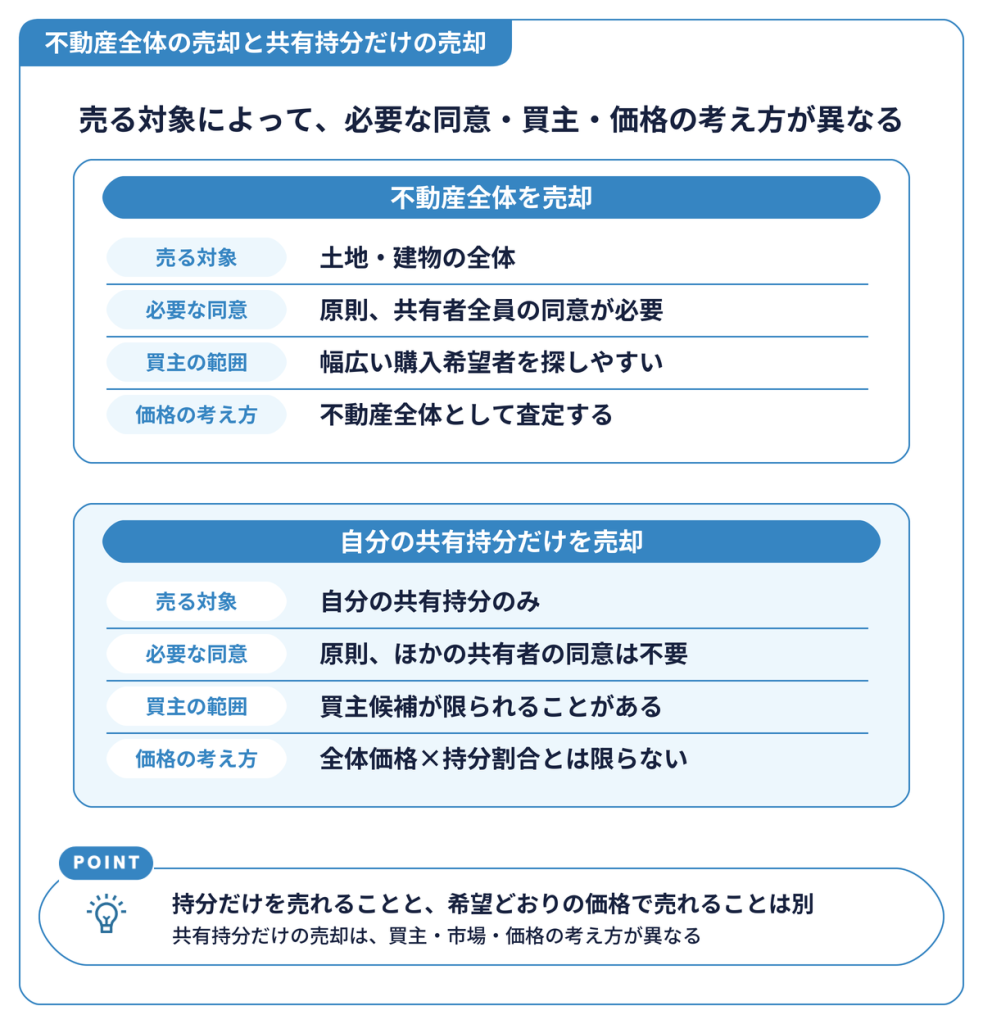
共有名義の家も売却できますが、必要な同意や進め方は、「家全体を売るのか」「自分の共有持分だけを売るのか」、共有者の一人が反対しているかどうかによって異なります。
ここでは、家全体を売る場合と自分の共有持分だけを売る場合の違い、共有者の一人が反対している場合の対応を解説します。
まずは、不動産全体を売却する場合から見ていきましょう。
家全体を売却するなら、原則として共有者全員の同意が必要
不動産全体を第三者へ売却するには、原則として共有者全員の同意が必要です。共有者の一人だけで、ほかの共有者の持分まで含めた売買契約を結ぶことはできません。(出典:e-Gov法令検索「民法」第251条)
これは「共有名義の家は売れない」という意味ではなく、全員が売却価格や時期に合意すれば、通常の不動産売却と同様に、買主を探して売買契約へ進められます。家全体の売却を希望するなら、まずは共有者全員で、売却の意思と希望する条件を確認しておきましょう。
自分の共有持分だけを売却することもできる
自分の共有持分だけであれば、原則として、ほかの共有者の同意を得ずに第三者へ売却できます。不動産全体の売却と、自分の共有持分の処分は別の扱いだからです。(出典:法務省「共有制度の見直し」)
ただし、持分の買主は不動産全体を自由に使ったり売ったりできるわけではありません。ほかの共有者との調整が残るため、買主や売却条件が限られ、「不動産全体の価格×持分割合」と同じ金額で売れるとは限りません。
「持分だけなら売れる」と「持分を希望どおりの価格で売れる」は、分けて考える必要があります。
共有持分だけを売却する場合は、その持分のみを購入する買主を探す必要があります。不動産全体の売却とは市場が異なり、想定される買主や売却価格の考え方も変わる点に注意しましょう。
共有者の一人が反対している場合はどうする?
共有名義の家の売却では、単に「賛成か反対か」だけでなく、共有者と連絡が取れるか、誰かが住み続けているかなども確認する必要があります。
共有者の状況によって、次の対応は変わります。
| 共有者の状況 | 検討する対応 |
| 全員が売却に合意している | 不動産全体の売却を進める |
| 自分一人だけが売却したい | ほかの共有者による持分買取や、自分の共有持分の売却を検討する |
| 共有者の一人が反対している | 反対の理由と、価格・時期・代金の分け方を確認する。合意が難しければ専門家へ相談する |
| 共有者が返事をしない | 書面などで意思を確認し、単なる無回答か所在不明かを見極める |
| 相続を重ねて共有者が多い | 相続人と登記内容を確認し、話し合いの代表窓口を決める |
| 共有者の一人が住み続けている | 居住者の意向を確認し、退去時期や持分買取を検討する |
売却への反対と、必要な調査をしても所在が分からない「所在等不明」は同じではありません。所在等不明共有者がいる場合には、裁判所の決定を得て持分を取得したり、一定の条件で不動産全体を第三者へ譲渡したりする制度もあります。
なお、こうした制度を利用する際は、供託が必要になる場合があります。
供託とは、所在の分からない共有者が受け取るべき金額を確保するために、裁判所が定めた金額を法務局に預ける手続きです。制度を利用できる条件や供託額は個別に異なるため、話し合いでの解決が難しい場合は、法律上の対応については弁護士へ、登記手続きについては司法書士へ相談するとよいでしょう。(出典:東京地方裁判所「共有に関する事件」)
このように、共有者の一人が反対している場合は、反対の理由や連絡状況を確認したうえで、話し合いを続けるのか、持分買取や自分の共有持分の売却を検討するのか、専門家へ相談するのかを判断することが大切です。
AIが60秒で現在の相場価格を無料査定。
まずAIで相場を知ったうえで、そのまま不動産会社にも査定を依頼できる
HowMaのコラボ査定 60秒で完了 あなたの不動産価格を60秒で調べる日本全国の戸建・マンション・土地に対応
共有名義の家を売る前に、まず「いくらで売れるか」を調べる
共有名義の家をどうするか検討するとき、最初に決めるべきなのは売り方ではありません。
家全体を売るか、自分の共有持分だけを売るかを決める前に、まず不動産全体の現在価格を把握することが重要です。
現在価格が分かれば、全体売却、共有者による持分買取、自分の共有持分の売却、保有継続のうち、どの選択肢が適しているかを同じ基準で比較できます。さらに、自分の持分に対応する金額や、ローン・費用を差し引いた手取りの目安も試算できます。
ここでは、持分割合から計算した金額が、そのまま手取りになるとは限らない理由を解説します。
なぜ最初に売却価格を知る必要があるのか
最初に不動産全体の売却価格の目安を知る必要があるのは、自分の持分に対応する金額や、売却後の手取りを試算する出発点になるからです。
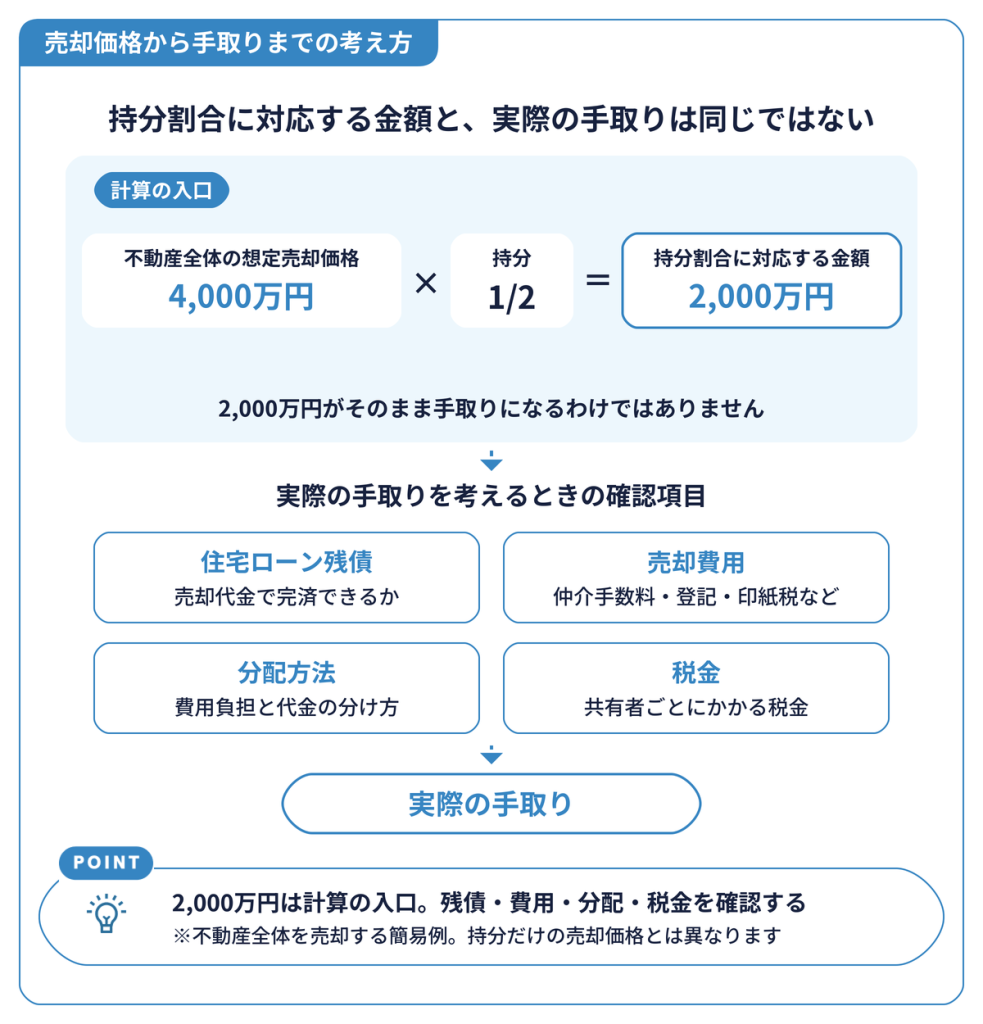
たとえば、不動産全体の想定売却価格が4,000万円で、持分が2分の1なら、単純計算では2,000万円が持分割合に対応する金額です。
しかし、2,000万円がそのまま手元に残るわけではありません。実際の手取りを考える際は、売却代金から次のような残債・費用・税金を差し引いて考えます。
- 住宅ローン残債
- 仲介手数料
- 登記関連費用
- 印紙税
- その他の売却費用
- 譲渡所得税・住民税
加えて、売却方法によって売却価格自体の考え方も変わります。不動産全体を売った場合も、ローン残債や費用負担を確認しなければ、持分割合に対応する金額から実際にいくら残るかは分かりません。一方、自分の共有持分だけを第三者へ売る場合は、全体価格に持分割合を掛けた金額で売れるとは限らず、別に査定が必要です。
持分が2分の1でも、売却価格の半分がそのまま自分の手取りになるとは限りません。
自宅の価格が分からなければ、売却するかどうかも判断しにくい
自宅の現在価格が分からなければ、家全体を売るのか、共有者に持分を買い取ってもらうのか、自分の共有持分だけを売るのか、そのまま保有するのかを具体的に比較できません。
「売るべきかまだ決めていない」「共有者と話し合う前に、まず相場を知りたい」という段階でも、査定で価格の目安を把握しておくことは、今後の方針を検討するうえで有効です。
現在価格の目安を手軽に調べる方法の一つが、AI査定です。ただし、AI査定に使用するデータや査定額の算出方法は、サービスを提供する会社によって異なります。
HowMaのAI査定では、過去の取引事例などの不動産に関するビッグデータをAIが分析し、現在価格の目安を算出します。室内の状態や個別の売却条件をすべて反映した成約価格を保証するものではありませんが、売却を検討し始める際の判断材料として活用できます。
AI査定を利用したからといって、売却する必要はありません。査定結果を確認したうえで、売却するかどうかを検討できます。
HowMaのAI査定の仕組みや精度については、AI査定で不動産価格を調べる仕組みはこちらをご覧ください。
AIが60秒で現在の相場価格を無料査定。
まずAIで相場を知ったうえで、そのまま不動産会社にも査定を依頼できる
HowMaのコラボ査定 60秒で完了 あなたの不動産価格を60秒で調べる日本全国の戸建・マンション・土地に対応
共有名義の不動産を売却する4つの方法
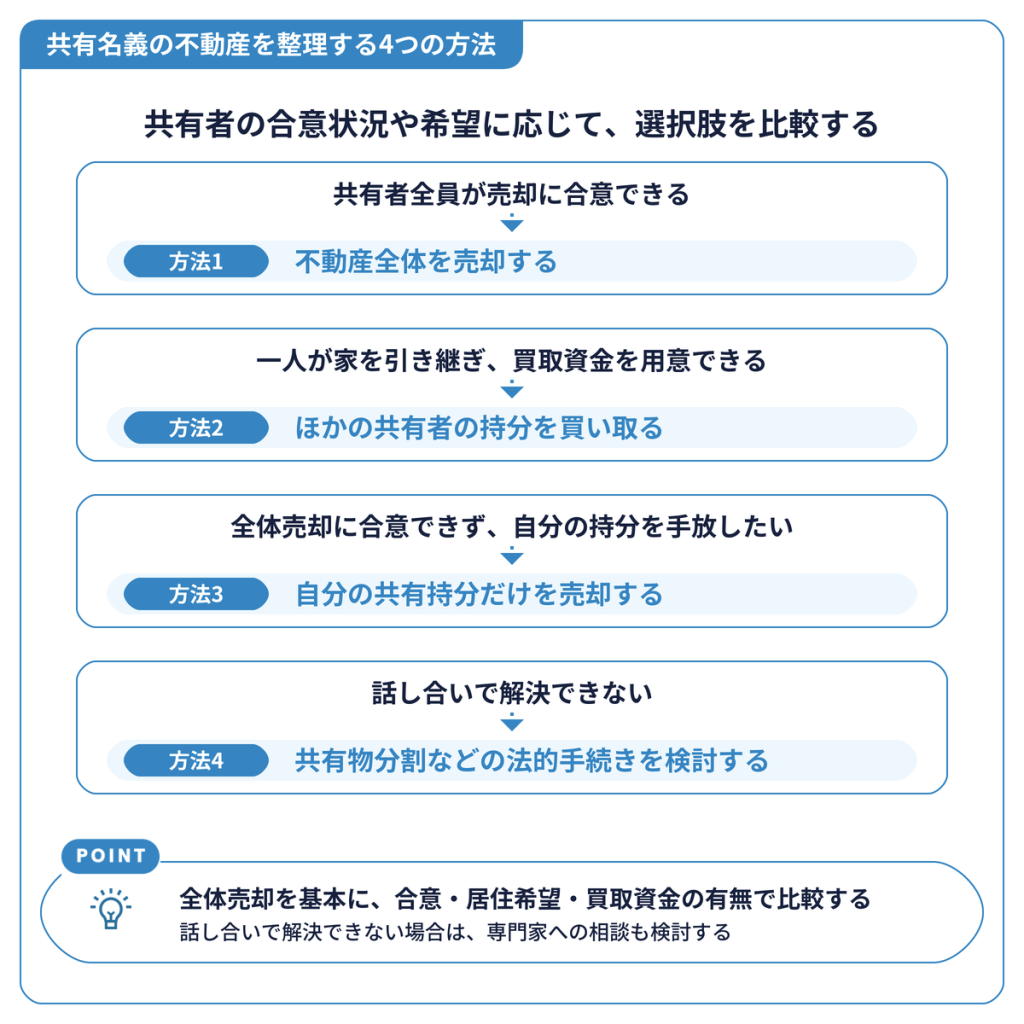
共有名義の不動産を売却・整理する方法は、不動産全体を売るだけではありません。共有者全員が売却に合意できるか、誰かが住み続けたいか、持分の買取資金を用意できるかによって、適した方法は異なります。
ここでは、基本となる不動産全体の売却、共有者間での持分買取、自分の共有持分だけの売却、共有物分割などの法的手続きの4つを順に解説します。
方法1:共有者全員の合意を得て、不動産全体を売却する
この方法は、共有者全員が合意したうえで、不動産全体を一つの物件として売却するものです。4つの方法のなかでは、まず検討したい選択肢です。買主は一部の共有持分だけでなく、不動産全体を取得できるため、通常の物件と同じように売り出せます。
メリット
- 通常の不動産売却として進めやすい
- 不動産全体の価値を活かして売却できる
- 持分だけを売る場合より、幅広い買主を探しやすい
ただし、共有者のうち一人だけの判断で、不動産全体の売却を決めることはできません。
デメリット
- 不動産全体を売却するには、共有者全員の同意が必要
- 売却価格や時期、費用負担、代金の分配方法について意見が分かれることがある
まず不動産全体の価格の目安を共有しておくと、その金額を基準に、売却価格や代金の分配について具体的に話し合いやすくなります。
方法2:共有者の一人が他の共有者の持分を買い取る
この方法は、共有者の一人が、ほかの共有者の持分を買い取るものです。家を第三者へ売らずに共有状態を解消したい場合や、今後もその家に住み続けたい共有者がいる場合に検討できます。
- 夫婦共有の家で、夫が妻の持分を買い取る
- 兄弟共有の実家で、長男がほかの兄弟の持分を買い取る
ほかの共有者全員の持分を買い取れば、買い取った人の単独名義となり、共有状態を解消できます。
メリット
- 家そのものを第三者へ売らずに済む
- 買い取る人が、そのまま家に住み続けられる
デメリット
- 買い取る人に、持分を取得するための資金が必要
- 買取額や費用負担について、共有者間で意見が分かれることがある
買取額は、不動産全体の現在価格と持分割合を目安に、当事者間で話し合って決めます。
住宅ローンが残っている場合、持分を移しても債務者が自動的に変わるわけではありません。残債の負担や精算方法、買取資金、登記手続きを確認し、必要に応じて金融機関と調整します。
方法3:自分の共有持分だけを売却する
この方法は、不動産全体ではなく、自分が所有する共有持分だけを第三者へ売却するものです。不動産全体の売却について合意できない場合でも検討できます。
- 原則として、ほかの共有者の同意を得ずに処分できる
- 不動産全体ではなく、共有持分のみの取引になる
- 全体を自由に利用・処分できないため、買主が限られることがある
- 売却価格は、持分割合に対応する金額とは別に確認する必要がある
売却後は第三者が新しい共有者になります。価格だけでなく、残る共有者への影響も含めて、全体売却や共有者による買取と比較することが大切です。
方法4:共有物分割など、法的手続きを検討する
この方法は、共有者間の話し合いで解決できない場合に、共有物分割請求などを通じて、共有状態をどう解消するかを裁判所に判断してもらうものです。裁判所は個別事情に応じて、現物で分ける方法、一人がほかの持分を取得して金銭を支払う方法、競売による分割などを判断します。(出典:e-Gov法令検索「民法」第256条・第258条)
ただし、法的手続きを取ったからといって、希望する価格や方法で必ず解決できるわけではありません。反対している共有者がいるのか、所在等不明なのかによって、必要な手続きも異なります。
当事者間での解決が難しい場合は、申立ての前に弁護士へ相談しましょう。
このように、適した方法は、共有者全員が合意できるか、住み続けたい人がいるか、持分の買取資金を用意できるかによって異なります。まずは共有者それぞれの希望を整理しましょう。
AIが60秒で現在の相場価格を無料査定。
まずAIで相場を知ったうえで、そのまま不動産会社にも査定を依頼できる
HowMaのコラボ査定 60秒で完了 あなたの不動産価格を60秒で調べる日本全国の戸建・マンション・土地に対応
離婚で共有名義の家を売却するときの注意点
共有名義の不動産には、夫婦で自宅を所有しているケースも少なくありません。離婚を機に共有名義の家を売却する場合は、「不動産の名義」「住宅ローンの契約」「財産分与」を分けて整理することが重要です。
離婚しただけで持分やローン契約が自動的に変わるわけではありません。ここでは、不動産の名義と住宅ローンの契約関係の違い、住宅ローン残高、財産分与で基準となる家の評価額について、順に解説します。
注意点❶:住宅ローンの名義と不動産の名義を確認する
不動産の所有者と住宅ローンの返済義務を負う人は、必ずしも一致しません。まずは、次の立場を分けて確認しましょう。
- 登記上の所有者(不動産の権利を持つ人)
- 住宅ローンの債務者(金融機関に返済義務を負う人)
- 連帯債務者(同じローンについて、ともに返済義務を負う人)
- 連帯保証人(債務者が返済しない場合に、債務者と連帯して返済義務を負う人)
- 現在の居住者
たとえば、夫婦共有名義でもローンはどちらか一方だけが借りている場合があります。反対に、不動産は一方の単独名義でも、もう一方が連帯保証人になっていることもあります。
登記事項証明書、ローン契約書、返済予定表を確認し、契約変更や借換えを希望する場合は金融機関へ相談しましょう。当事者間で持分や返済方法を決めても、金融機関との契約は別に手続きが必要です。
注意点❷:売却価格より先に住宅ローン残債を確認する
まず現在価格の目安を把握し、具体的な売却価格や分配方法を決める前に、住宅ローン残債も確認しましょう。離婚時の手取りを考えるには、現在価格の目安とローン残債の両方を比較する必要があります。
住宅ローンが残っている家も、売却代金や自己資金でローンを完済し、金融機関が担保として設定している抵当権を抹消できれば、一般的な方法で売却できます。
たとえば、想定売却価格が3,500万円、住宅ローン残債が3,000万円なら、売却代金からローンと売却費用を差し引いた残額を確認します。差額の500万円がそのまま残るわけではなく、仲介手数料や登記費用なども必要です。
一方、想定売却価格が2,500万円、住宅ローン残債が3,000万円なら、少なくとも500万円に売却費用を加えた不足が生じます。自己資金で不足分を補うのが難しい場合は、金融機関の承諾を得て抵当権を抹消し、家を売る「任意売却」を含めて対応を検討します。
ただし、住宅ローン残債が想定売却価格を上回る「オーバーローン」だからといって、任意売却が自動的に認められるわけではありません。任意売却には、抵当権を設定している金融機関の審査と承諾が必要です。(出典:住宅金融支援機構「融資住宅等の任意売却」)
ローン残債がある場合の売却手順や注意点は、住宅ローンが残っている家を売る場合の注意点はこちらで詳しく解説しています。
注意点❸:財産分与では「家をいくらで評価するか」が重要
離婚時の財産分与では、登記名義や共有持分だけで最終的な分け方が決まるわけではありません。婚姻中に夫婦の協力で形成した財産であれば、単独名義の不動産も財産分与の対象になり得ます。(出典:法務省「りこんポータル/財産分与」)
前述したとおり、不動産の現在価格は、売却方法を検討するための判断材料になります。財産分与について夫婦が同じ基準で話し合うためにも、離婚協議を進める前に、「この家は今いくらなのか」という客観的な価格情報を持っておくことが重要です。
不動産の評価方法には一律の計算式がないため、まずAI査定などで現在の売却相場の目安を把握し、必要に応じて不動産会社の査定や不動産鑑定士による評価を受けます。AI査定額だけで、財産分与額が確定するわけではありません。
離婚をきっかけに売却を進めた人が、価格確認や不動産会社の提案をどう活用したかは、離婚をきっかけに家を売却した事例を見るで紹介しています。
AIが60秒で現在の相場価格を無料査定。
まずAIで相場を知ったうえで、そのまま不動産会社にも査定を依頼できる
HowMaのコラボ査定 60秒で完了 あなたの不動産価格を60秒で調べる日本全国の戸建・マンション・土地に対応
相続で共有名義になった家を売却するときの注意点
共有名義になるきっかけは、離婚だけではありません。親などから家を相続し、兄弟姉妹など複数の相続人で共有するケースもあります。
相続で共有名義になった家を売却する場合は、誰が相続人で、それぞれがどの持分を持つのか、相続登記が済んでいるかを確認したうえで、家をどのように扱うかを話し合う必要があります。ここでは、持分の確認、誰も使わない場合の選択肢、売却価格の調べ方について順に解説します。
注意点❶:相続人が複数いる場合は、まず持分を確認する
相続人が複数いる場合、誰がどの持分を取得するかは、遺言や遺産分割協議の内容によって異なります。まずは、次の資料や内容を確認しましょう。
- 遺産分割協議の内容(相続人全員で決めた遺産の分け方)
- 法定相続分(遺言や遺産分割協議がない場合に基準となる割合)
- 遺言の有無と内容(亡くなった人が指定した遺産の分け方)
- 現在の登記内容(登記上の所有者と持分)
法定相続分はあくまで基準であり、遺言や遺産分割協議によって、最終的に取得する持分が変わる場合があります。相続した家を売却するには、現在の所有者と持分を登記へ反映する相続登記が必要です。
2024年4月1日から相続登記が義務化され、原則として、不動産を相続したことを知った日から3年以内に申請する必要があります。(出典:法務省「相続登記の申請義務化に関するQ&A」)
注意点❷:相続した家を誰も使っていないなら、売却も選択肢になる
相続人の誰も住む予定がない場合は、家をそのまま共有しておくだけでなく、売却や賃貸などの選択肢があります。主に、次の方法を比較します。
- 不動産全体を売却し、代金を分ける
- 相続人の一人が取得し、ほかの相続人へ代償金(取得しない相続人へ支払う金銭)を支払う
- 賃貸に出し、収益と管理負担を共有する
- 保有を続け、将来の利用や売却に備える
比較するときは、誰が管理するのか、固定資産税や修繕費をどう負担するのか、賃貸需要があるのかを整理します。共有のまま保有を続けるなら、将来の売却や費用負担についても合意しておくとよいでしょう。
注意点❸:相続した家は「いくらで売れるか」を先に把握する
「相続したけれど、売るかどうかは決まっていない」「兄弟で話し合う前に相場を知りたい」という段階でも、「売る・売らない」を決める前に、まず現在の価格を知っておくことが大切です。
査定は、売却を申し込む手続きではありません。
査定したからといって、すぐに売却する必要はありません。
査定結果を確認することで、売却するかどうかを検討したり、今後の方針を立てたりするための準備ができます。
特に、この段階で利用しやすいのがAI査定です。HowMaなら、AIによる無料査定で不動産全体の現在価格の目安を手軽に確認できます。査定結果は、売却代金を分ける場合と、一人がほかの持分を買い取る場合を比べるための共通の基準にもなります。
相続人同士で話し合う前に、まずは家の現在価格を確認しておきませんか。
AIが60秒で現在の相場価格を無料査定。
まずAIで相場を知ったうえで、そのまま不動産会社にも査定を依頼できる
HowMaのコラボ査定 60秒で完了 あなたの不動産価格を60秒で調べる日本全国の戸建・マンション・土地に対応
相続で共有名義になった家を売却するときの注意点
共有名義になるきっかけは、離婚だけではありません。親などから家を相続し、兄弟姉妹など複数の相続人で共有するケースもあります。
相続で共有名義になった家を売却する場合は、誰が相続人で、それぞれがどの持分を持つのか、相続登記が済んでいるかを確認したうえで、家をどのように扱うかを話し合う必要があります。ここでは、持分の確認、誰も使わない場合の選択肢、売却価格の調べ方について順に解説します。
注意点❶:相続人が複数いる場合は、まず持分を確認する
相続人が複数いる場合、誰がどの持分を取得するかは、遺言や遺産分割協議の内容によって異なります。まずは、次の資料や内容を確認しましょう。
- 遺産分割協議の内容(相続人全員で決めた遺産の分け方)
- 法定相続分(遺言や遺産分割協議がない場合に基準となる割合)
- 遺言の有無と内容(亡くなった人が指定した遺産の分け方)
- 現在の登記内容(登記上の所有者と持分)
法定相続分はあくまで基準であり、遺言や遺産分割協議によって、最終的に取得する持分が変わる場合があります。相続した家を売却するには、現在の所有者と持分を登記へ反映する相続登記が必要です。
2024年4月1日から相続登記が義務化され、原則として、不動産を相続したことを知った日から3年以内に申請する必要があります。(出典:法務省「相続登記の申請義務化に関するQ&A」)
注意点❷:相続した家を誰も使っていないなら、売却も選択肢になる
相続人の誰も住む予定がない場合は、家をそのまま共有しておくだけでなく、売却や賃貸などの選択肢があります。主に、次の方法を比較します。
- 不動産全体を売却し、代金を分ける
- 相続人の一人が取得し、ほかの相続人へ代償金(取得しない相続人へ支払う金銭)を支払う
- 賃貸に出し、収益と管理負担を共有する
- 保有を続け、将来の利用や売却に備える
比較するときは、誰が管理するのか、固定資産税や修繕費をどう負担するのか、賃貸需要があるのかを整理します。共有のまま保有を続けるなら、将来の売却や費用負担についても合意しておくとよいでしょう。
注意点❸:相続した家は「いくらで売れるか」を先に把握する
「相続したけれど、売るかどうかは決まっていない」「兄弟で話し合う前に相場を知りたい」という段階でも、「売る・売らない」を決める前に、まず現在の価格を知っておくことが大切です。
査定は、売却を申し込む手続きではありません。
査定したからといって、すぐに売却する必要はありません。
査定結果を確認することで、売却するかどうかを検討したり、今後の方針を立てたりするための準備ができます。
特に、この段階で利用しやすいのがAI査定です。HowMaなら、AIによる無料査定で不動産全体の現在価格の目安を手軽に確認できます。査定結果は、売却代金を分ける場合と、一人がほかの持分を買い取る場合を比べるための共通の基準にもなります。
相続人同士で話し合う前に、まずは家の現在価格を確認しておきませんか。
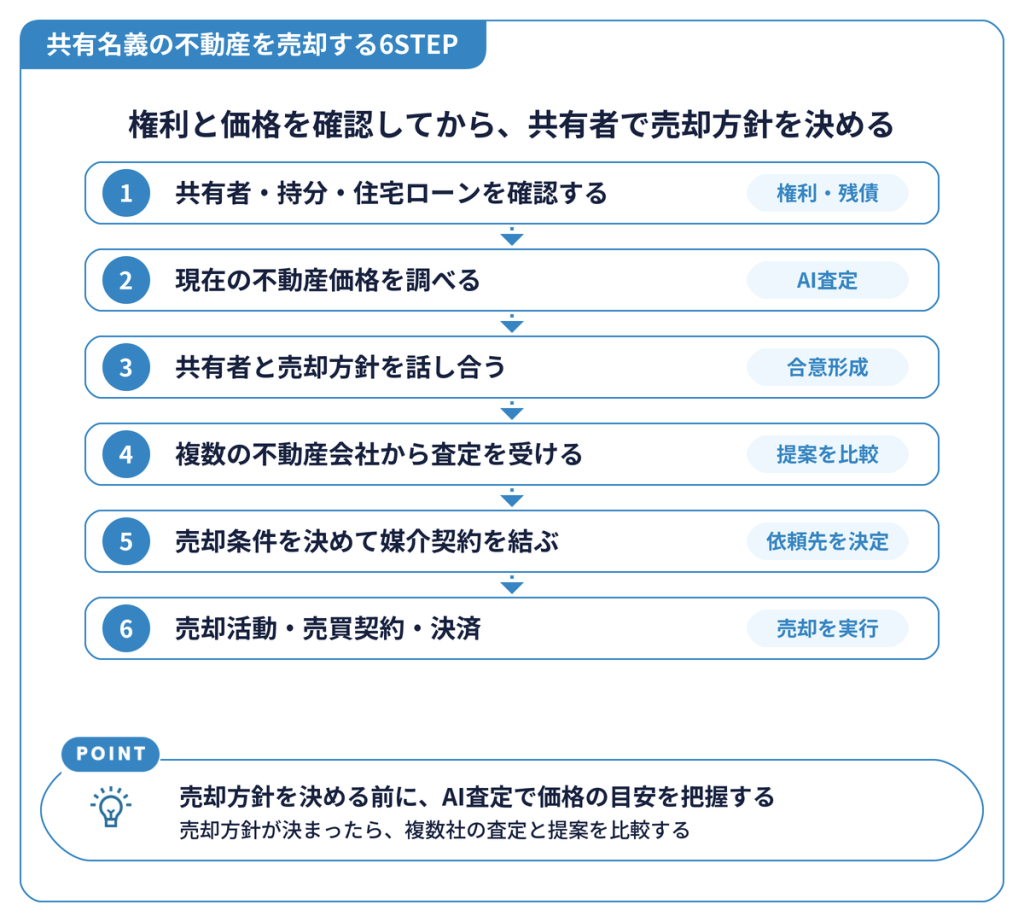
STEP1:共有者・持分・住宅ローンを確認する
STEP1では、不動産全体の売却に同意する必要がある人と、住宅ローンの返済義務を負う人を明らかにします。
確認する項目
- 登記上の所有者
- 各共有者の持分
- 住宅ローン残高
- 債務者・連帯債務者・連帯保証人
- 現在の居住者
用意する資料
- 土地・建物の登記事項証明書
- 住宅ローン契約書
- 最新の残高証明書
登記事項証明書では登記上の所有者と持分、住宅ローン契約書では債務者・連帯債務者・連帯保証人、残高証明書では現在のローン残高を確認できます。現在の居住者は登記だけでは分からないため、共有者間で実際の居住状況も確認しましょう。
STEP2:現在の不動産価格を調べる
STEP2では、不動産会社に相談する前に、AI査定で不動産全体の現在価格の目安を確認します。
自分で相場を把握しておけば、共有者との話し合いで「いくらなら売るのか」「一人が買い取るなら、何を基準にするのか」を具体化できます。
AI査定は市場データに基づく目安であり、成約価格を保証するものではありません。売却方針を決める前の基準として使い、物件固有の状態や販売条件は後の不動産会社査定で補います。
AI査定の仕組みや精度については、AI査定で不動産価格を調べる仕組みはこちらをご覧ください。
STEP3:共有者と売却方針を話し合う
STEP3では、STEP2で確認した現在価格の目安を共有者全員で確認し、その金額を共通の判断材料として、売却方針について次の項目を話し合います。
- 不動産全体を売却するか
- いつまでに売りたいか
- いくらを売却価格の目標にするか
- 誰が不動産会社との窓口になるか
- 仲介手数料などの費用をどう負担するか
- 売却代金をどう分配するか
合意した内容は、後から認識がずれないよう書面や共有可能なデータに残します。住宅ローンがある場合は、売却代金で完済できるかも同時に確認してください。
STEP4:複数の不動産会社から査定を受ける
STEP4では、共有者が不動産全体を売却する方針で合意したら、複数の不動産会社から査定を受けます。
AI査定で相場を把握した後、実際の売却を進める段階では、必要に応じて不動産会社が物件を訪れて現地を確認する「訪問査定」を受けます。訪問査定では、建物や室内の状態、周辺環境などを確認したうえで、販売条件を踏まえた査定額が提示されます。
複数社の査定を比較するときは、査定額の高さだけではなく、その金額の根拠、想定する売出価格、販売方法、売却時期も確認します。
こうした査定内容や提案をまとめて比べたい場合は、HowMaのコラボ査定を利用できます。複数の不動産会社による査定や提案を一覧で確認できるため、依頼先を検討しやすくなります。
コラボ査定の利用方法について詳しくは、実際に売却を進めるなら、複数社の査定を比較するをご覧ください。
STEP5:売却条件を決めて媒介契約を結ぶ
STEP5では、査定結果と各社の提案を比べ、共有者全員で売却条件と依頼先を決めます。媒介契約とは、不動産会社に買主探しや売却手続きのサポートを依頼する契約です。
媒介契約には、一般媒介・専任媒介・専属専任媒介があり、同時に複数社へ依頼できるか、不動産会社からどの程度の頻度で報告を受けられるかなどが異なります。
次の条件を共有者間で確認します。
- 市場に出す売出価格
- 売却を完了したい時期
- 不動産会社へ仲介を依頼する媒介契約の種類
- 広告や内覧対応を含む販売方法
売出価格や依頼先を共有者のうち一人だけで決めず、共有者全員で同じ条件を確認したうえで、媒介契約へ進みましょう。
STEP6:売却活動・売買契約・決済
STEP6では、媒介契約後に不動産会社が広告、問い合わせ対応、内覧などの売却活動を行います。購入希望者が現れたら、価格や引渡し条件を共有者全員で確認し、売買契約を結びます。
決済日には、売買代金を受け取り、住宅ローンがあれば完済して抵当権を抹消し、買主へ所有権を移転します。住宅ローン残債や売却費用を精算した後の売却代金は、原則として持分に応じて共有者へ分配します。
共有者が契約や決済に参加できない場合は、代理手続きの可否と必要書類を不動産会社や司法書士へ早めに確認してください。
共有名義の不動産を売却するときにかかる費用
共有名義の不動産を売却する際には、仲介手数料や税金などの費用がかかります。そのため、売却価格と手取り額は同じではありません。
手取り額の目安は、売却代金から住宅ローン残債、仲介手数料、印紙税、登記関連費用、税金などを差し引いて計算します。
共有名義の場合は、それぞれの費用を誰が負担するのかも共有者間で確認しておきましょう。ここでは、売却時の主な費用を解説します。
費用❶:仲介手数料
仲介手数料は、不動産会社の仲介によって売買契約が成立したときに支払う成功報酬です。法律に基づく上限があり、売買価格によって金額が変わります。
手取り額に影響するため、媒介契約を結ぶ前に、仲介手数料の見積額と支払時期を確認しましょう。(出典:国土交通省「不動産取引に関するお知らせ」)
費用❷:印紙税
紙の不動産売買契約書を作成すると、契約書に記載された売買金額に応じて印紙税がかかります。印紙税額は一律ではありません。
不動産売買契約書には、作成時期や記載金額によって印紙税の軽減措置が適用される場合があります。適用期間や税額は変更される可能性があるため、契約時点の最新情報を国税庁資料や不動産会社で確認しましょう。(出典:国税庁「不動産売買契約書の印紙税の軽減措置」)
費用❸:登記関連費用
売却に伴い、相続登記、住所・氏名の変更登記などが必要になる場合があります。買主への所有権移転登記は一般に買主側が費用を負担しますが、売主側で必要となる登記は物件の状態によって異なります。
費用には登録免許税と司法書士報酬などがあり、全国一律の金額ではありません。売却前に登記内容を確認し、必要な手続きや費用の見積りについて司法書士に相談しましょう。
費用❹:住宅ローンがある場合の抵当権抹消関連費用
住宅ローンを完済しても、登記簿上の抵当権は自動的には消えません。売却の決済に合わせてローンを完済し、金融機関から必要書類を受け取って抵当権抹消登記を行います。(出典:法務局「住宅ローン等を完済した方へ」)
登録免許税のほか、司法書士へ依頼する場合は報酬がかかります。住所変更登記などを同時に行うと費用が増えることもあるため、決済前に金融機関と司法書士へ確認してください。
費用❺:譲渡所得税・住民税
不動産の売却で利益が出ると、譲渡所得税・住民税がかかる場合があります。譲渡所得は、売却代金そのものではなく、売却代金から取得費や譲渡費用などを差し引いて計算します。
共有不動産では、共有者ごとに所有権持分に応じて譲渡所得を計算し、特例の適用可否も一人ずつ判定します。共有のマイホームを売った場合、要件を満たす共有者はそれぞれ最高3,000万円の特別控除を受けられますが、各自で確定申告が必要です。(出典:国税庁「共有のマイホームを売ったとき」)
適用条件は、居住用財産の3,000万円特別控除について詳しく見るで確認できます。居住状況や売却相手などによって扱いが変わるため、個別の税額は税務署や税理士へ確認してください。
共有名義の家を売る前に確認したい5つのこと
売却を具体的に進める前に、以下の5つのチェック項目を確認しましょう。未確認の項目がある場合は、必要な資料をそろえ、共有者の意向も確認しながら、現状を整理してみましょう。
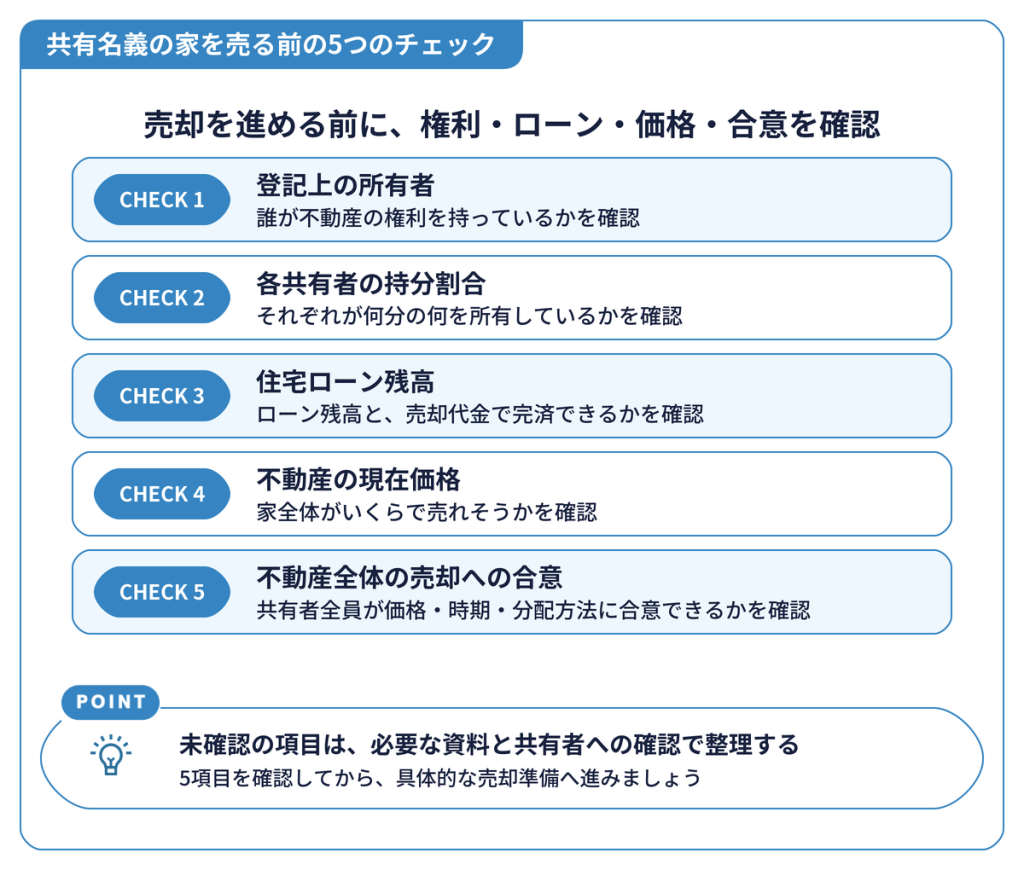
所有者と持分は登記事項証明書、ローン残高は金融機関の残高証明書、現在価格はAI査定などで確認できます。共有者全員の合意については、それぞれの売却意向を確認し、価格や時期、費用負担、代金の分配方法など、意見が分かれている点を明らかにしておきましょう。
共有名義の家を売るなら、まず「今いくらなのか」を知ることから
ここまで、共有名義の家を売る方法や、離婚・相続時の注意点、実際に売却するときの流れを解説しました。最後に、売却を検討するうえで大切なポイントを振り返ります。
共有名義の不動産は、単独名義の不動産と比べて確認事項が増えます。
ここまで見てきたように、「共有名義だから売れない」というわけではありません。
売却を検討する際には、次の5点を整理しておくことが重要です。
- 誰がどの持分を持っているのか
- 家全体を売るのか、持分だけを売るのか
- 住宅ローンがいくら残っているのか
- 今の不動産価格がいくらなのか
- 共有者間でどのように合意するのか
特に離婚や相続では、それぞれの希望や事情が先行し、「家の価格がいくらなのか」を確認しないまま話し合いが進むことがあります。価格の前提がそろっていなければ、売却するのか、共有者が持分を買い取るのか、そのまま保有するのかを具体的に比べることもできません。
そのため、まずは不動産全体の現在価格を客観的に確認し、その数字を共有者との話し合いにおける共通の判断材料にしましょう。
HowMaの無料AI査定は、売却するかどうかを決める前でも利用できます。
共有名義の家を今後どうするか考えるために、まずは「今いくらなのか」を確認してみてはいかがでしょうか。
AIが60秒で現在の相場価格を無料査定。
まずAIで相場を知ったうえで、そのまま不動産会社にも査定を依頼できる
HowMaのコラボ査定 60秒で完了 あなたの不動産価格を60秒で調べる日本全国の戸建・マンション・土地に対応


