

| この記事の結論 マイホームを売ったときは、一定の要件を満たせば譲渡所得から最高3,000万円を控除できます。売却価格から3,000万円を引く制度ではなく、売却益に相当する「譲渡所得」から差し引く制度です。特例を使って課税譲渡所得が0円になる場合でも、適用を受けるには原則として確定申告が必要です。 |
「家を売ったら税金はいくらかかる?」「3,000万円の特別控除を使えば税金はゼロになる?」と疑問に思う人も多いでしょう。不動産売却では、売却価格でなく、取得費や譲渡費用を差し引いた「譲渡所得」をもとに税金を計算します。
この記事では、マイホームで使える3,000万円の特別控除の特例の仕組みや適用要件、税率、計算例、確定申告についてわかりやすく解説します。
実際の適用可否は個別事情で変わるため、判断が難しい場合は税務署や税理士に確認してください。
HowMaのAI査定なら、売却を決めていなくても、営業電話なし・WEB完結・無料・約60秒で利用可能です。
HowMaのAI査定では、無料で次のような情報を確認できます。
- 現在の推定価格
- これまでの価格推移
- 近隣の売買事例
売却を具体的に考え始めたら、HowMaのコラボ査定も追加し、不動産会社の査定と比較してみましょう。
AIが60秒で現在の相場価格を無料査定。
まずAIで相場を知ったうえで、そのまま不動産会社にも査定を依頼できる
HowMaのコラボ査定 60秒で完了 あなたの不動産価格を60秒で調べる日本全国の戸建・マンション・土地に対応
- 1 家を売ったら税金はいくら?まず「譲渡所得」を計算する
- 2 マイホーム売却なら「3,000万円特別控除」が最重要
- 3 3,000万円特別控除を受けられるのはどんな人?
- 4 3,000万円特別控除が使えない・注意が必要なケース
- 5 3,000万円控除を使うと税金はいくらになる?
- 6 譲渡所得の税金を計算してみよう【ケース別】
- 7 マイホーム売却では3,000万円控除以外の特例もある
- 8 特別控除は複数使える?控除額と併用関係に注意
- 9 3,000万円控除を使っても確定申告は必要?
- 10 家を売る前に「税金」だけでなく「いくらで売れるか」を確認しよう
- 11 譲渡所得の特別控除についてよくある質問
- 12 まとめ|譲渡所得の特別控除は「売却益にかかる税金」を軽減する制度
- 13 参考:2026年9月時点で確認した公的情報
家を売ったら税金はいくら?まず「譲渡所得」を計算する
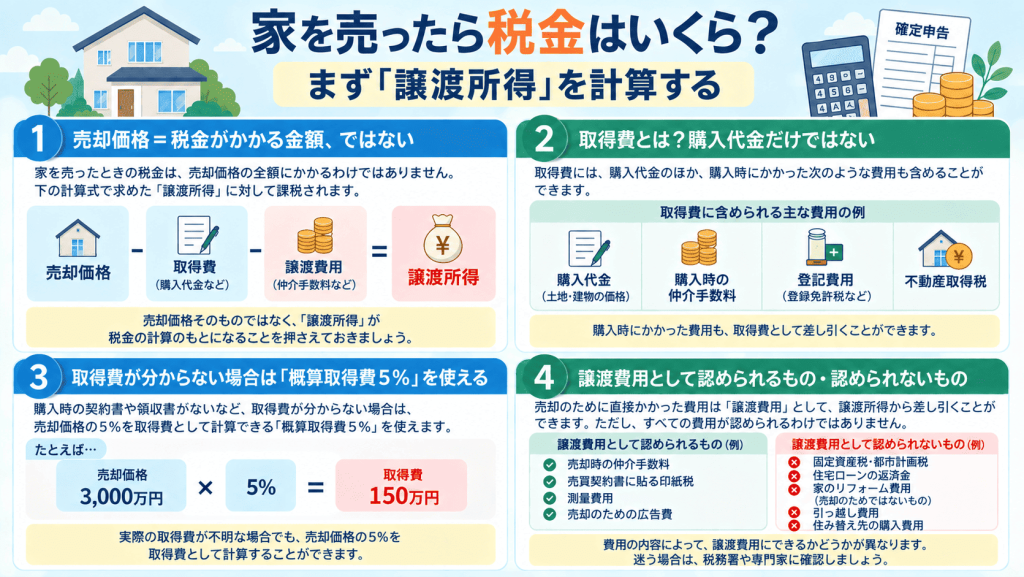
家を売却したときの税金は、売却価格そのものにかかるわけではありません。まずは売却価格から取得費や譲渡費用を差し引き、「譲渡所得」がいくらになるのかを計算することが必要です。ここでは、基本的な計算方法を解説します。
売却価格=税金がかかる金額、ではない
まず、売却価格から購入時の代金などの「取得費」と、仲介手数料など売却にかかった「譲渡費用」を差し引き、譲渡所得を計算します。
譲渡所得の基本的な計算式は以下のとおりです。
| 譲渡所得=譲渡価額-取得費-譲渡費用 |
さらに、3,000万円特別控除などを利用できる場合は、譲渡所得から特別控除額を差し引きます。計算式はこちらです。
| 課税譲渡所得=譲渡所得-特別控除額(3,000万円特別控除など) |
つまり、3,000万円特別控除は売却価格から3,000万円を直接引く制度ではなく、売却によって生じた利益にあたる譲渡所得から最高3,000万円を差し引く仕組みです。
取得費とは?購入代金だけではない
取得費とは、不動産を購入するためにかかった費用のことです。主に以下のような費用が含まれます。
- 土地・建物の購入代金
- 建物の建築代金
- 購入時の仲介手数料
- 登録免許税・登記費用
- 不動産取得税・印紙税 など
ただし、建物は購入代金や建築代金をそのまま取得費にできるわけではありません。マイホームの場合も、所有期間に応じた減価償却費相当額を差し引いて計算します。
そのため、長く所有した住宅ほど、購入時の建物価格よりも税務上の取得費が少なくなる傾向がみられます。
取得費が分からない場合は「概算取得費5%」を使える
購入時の売買契約書が残っていない、先祖代々の土地で購入金額が分からないといった場合は、売却金額の5%相当額を「概算取得費」として計算できます。また、実際の取得費が売却金額の5%相当額より少ない場合も、5%相当額を取得費とすることができます。
ただし、概算取得費を使うと取得費が小さくなり、結果として譲渡所得が大きくなる場合があります。
たとえば3,000万円で売却した場合、5%は150万円です。少しでも税額を抑えるには、購入時の売買契約書や領収書など、実際の取得費を確認できる資料が残っていないか、まず探してみましょう。
譲渡費用として認められるもの・認められないもの
譲渡費用とは、不動産を売るために直接かかった費用のことです。売却前に支払った費用がすべて対象になるわけではなく、修繕費や固定資産税など、所有している不動産の維持・管理にかかった費用とは区別されます。
主な費用は以下のとおりです。
| 譲渡費用になりやすいもの | 原則として譲渡費用にならないもの |
| 売却時の仲介手数料 | 建物の維持・管理のための修繕費 |
| 売買契約書にかかる印紙税(売主負担分) | 固定資産税など、不動産を所有・維持するための費用 |
| 土地を売るために行った測量の費用 | 室内の清掃・ハウスクリーニング費用 |
| 土地を売るための建物の取壊し費用など | 売却代金の回収にかかった費用 |
| 貸家を売るために支払った立退料・売却のために契約を解除した際の違約金 | 引っ越し費用など、売却に直接必要ではない費用 |
ポイントは、「不動産を売るために直接必要だった費用かどうか」です。同じ売却前の支出でも、その目的によって税務上の扱いが異なります。領収書だけでなく、何のために支払ったのか確認できる契約書や見積書なども保管しておきましょう。
売却にかかる費用とあわせて自宅の現在価格も確認しておくと、譲渡所得や税金の目安をつかみやすくなります。
HowMaのAI査定では、無料で次のような情報を確認できます。
- 現在の推定価格
- これまでの価格推移
- 近隣の売買事例
売却を具体的に考え始めたら、HowMaのコラボ査定も追加し、不動産会社の査定と比較してみましょう。
AIが60秒で現在の相場価格を無料査定。
まずAIで相場を知ったうえで、そのまま不動産会社にも査定を依頼できる
HowMaのコラボ査定 60秒で完了 あなたの不動産価格を60秒で調べる日本全国の戸建・マンション・土地に対応
マイホーム売却なら「3,000万円特別控除」が最重要
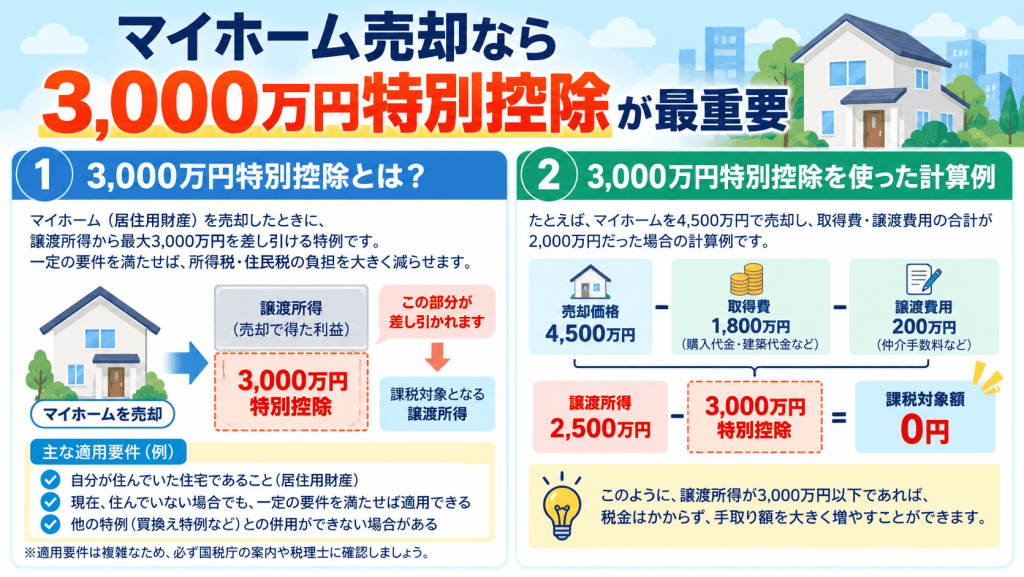
マイホームを売却して譲渡所得が出ても、一定の要件を満たせば「3,000万円特別控除」を利用できます。譲渡所得から最高3,000万円を差し引けるため、税負担を大きく軽減できる場合があります。ここでは、制度の仕組みや適用要件を解説しましょう。
3,000万円特別控除とは?
3,000万円特別控除とは、マイホームを売却して利益(譲渡所得)が出た場合に、一定の要件を満たせば譲渡所得から最高3,000万円を差し引ける制度です。所有期間の長さにかかわらず利用できます。
たとえば、マイホームの譲渡所得が2,000万円なら、3,000万円特別控除を適用することで課税譲渡所得は0円になります。
ただし、次のような制度ではありません。
- 3,000万円で売れることを保証する制度
- 3,000万円を現金でもらえる制度
- 税金そのものが3,000万円安くなる制度
あくまで、税金を計算するもとになる譲渡所得から最高3,000万円を控除する制度と覚えておきましょう。
3,000万円特別控除を使った計算例
たとえば、マイホームを5,000万円で売却し、取得費が1,500万円、譲渡費用が200万円だったとします。
| 計算項目 | 金額 |
| 売却価格 | 5,000万円 |
| 取得費 | 1,500万円 |
| 譲渡費用 | 200万円 |
| 控除前の譲渡所得 | 3,300万円 |
| 3,000万円特別控除 | ▲3,000万円 |
| 課税譲渡所得 | 300万円 |
まず、売却価格5,000万円から取得費1,500万円と譲渡費用200万円を差し引くと、譲渡所得は3,300万円です。
| 控除前の譲渡所得=5,000万円ー1,500万円ー200万円=3,300万円 |
さらに、3,000万円特別控除を適用すると、課税譲渡所得は300万円になります。
| 課税譲渡所得=3,300万円ー3,000万円=300万円 |
つまり、このケースで税金を計算するもとになる金額は、売却価格の5,000万円ではなく300万円です。この300万円に、所有期間などに応じた税率を適用して譲渡所得にかかる税額を計算します。
自宅の現在価格を把握しておくと、3,000万円特別控除を適用した場合の課税譲渡所得や税額もイメージしやすくなります。
HowMaのAI査定では、無料で次のような情報を確認できます。
- 現在の推定価格
- これまでの価格推移
- 近隣の売買事例
売却を具体的に考え始めたら、HowMaのコラボ査定も追加し、不動産会社の査定と比較してみましょう。
AIが60秒で現在の相場価格を無料査定。
まずAIで相場を知ったうえで、そのまま不動産会社にも査定を依頼できる
HowMaのコラボ査定 60秒で完了 あなたの不動産価格を60秒で調べる日本全国の戸建・マンション・土地に対応
3,000万円特別控除を受けられるのはどんな人?
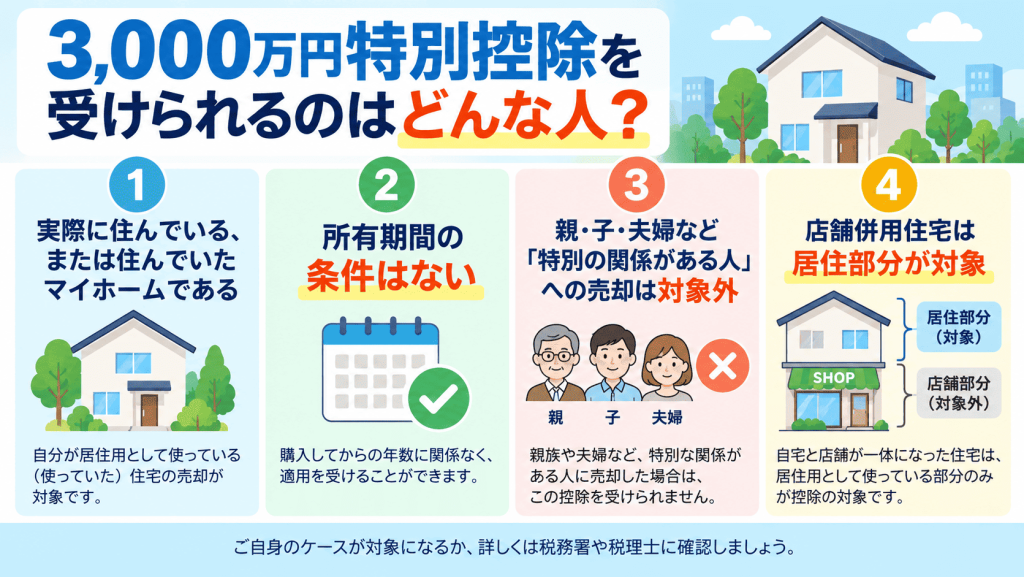
3,000万円特別控除は、マイホームを売却すれば誰でも利用できるわけではありません。実際に住んでいた家であることや、売却先、過去の特例の利用状況など、一定の要件があります。ここでは、主な適用要件を確認していきましょう。
実際に住んでいる、または住んでいたマイホームである
居住用財産の3,000万円特別控除の対象となるのは、原則として自分が実際に住んでいるマイホームです。
以前住んでいた家でも、住まなくなった日から3年を経過する日の属する年の12月31日までに売却すれば、対象になる可能性があります。この期限内であれば、住まなくなった後に賃貸に出していたり、空き家になっていたりしても、家屋の用途は問われません。
一方、特例を利用するためだけに一時的に住んだ家や、仮住まい・別荘など、主に趣味・娯楽・保養のために所有している家は対象外です。
所有期間は何年でもいい?
3,000万円特別控除には、「5年以上所有していなければならない」といった所有期間の条件はありません。短期間で売却したマイホームでも、ほかの要件を満たしていれば特例を利用できます。
ただし、3,000万円を控除しても課税譲渡所得が残る場合は、所有期間によって適用される税率が異なります。
また、売却した年の1月1日時点で所有期間が10年を超えるマイホームは、一定の要件を満たすと「軽減税率の特例」を利用できます。この軽減税率の特例は、3,000万円特別控除と併用することも可能です。
親子・夫婦など「特別の関係がある人」への売却は対象外
3,000万円特別控除は、誰にマイホームを売っても利用できるわけではありません。
親子や夫婦など、特別な関係がある人に売却した場合は対象外です。
以下の関係がある人も同様です。
- 生計を一にする親族
- 家屋を売った後その売った家屋で同居する親族
- 内縁関係にある人
- 特殊な関係のある法人
そのため、家族や親族などへの売却を検討している場合は、3,000万円特別控除の対象になる相手かどうかを事前に確認しておきましょう。
店舗併用住宅は居住部分が対象
店舗や事務所と自宅を兼ねている住宅の場合、3,000万円特別控除の対象となるのは、原則として自分が居住用として使っていた部分です。
ただし、居住用部分がおおむね全体の90%以上であれば、家屋全体を居住用として扱うことができます。そのため、自宅の一部を店舗や事務所として使用している場合は、居住用部分がどのくらいの割合を占めているか確認しておきましょう。
特例の適用条件とあわせて自宅の現在価格も確認しておくと、売却後の税金や手取り額を把握しやすくなります。
HowMaのAI査定では、無料で次のような情報を確認できます。
- 現在の推定価格
- これまでの価格推移
- 近隣の売買事例
売却を具体的に考え始めたら、HowMaのコラボ査定も追加し、不動産会社の査定と比較してみましょう。
AIが60秒で現在の相場価格を無料査定。
まずAIで相場を知ったうえで、そのまま不動産会社にも査定を依頼できる
HowMaのコラボ査定 60秒で完了 あなたの不動産価格を60秒で調べる日本全国の戸建・マンション・土地に対応
3,000万円特別控除が使えない・注意が必要なケース
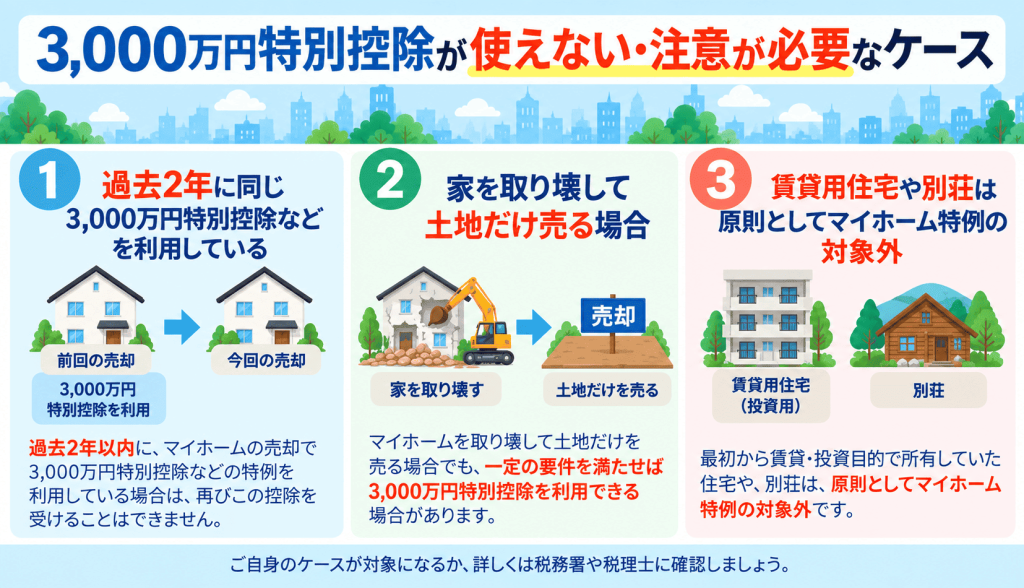
3,000万円特別控除は、マイホームの売却でも条件によっては利用できない場合があります。また、家を取り壊して土地だけを売る場合など、注意が必要なケースも存在します。ここでは、適用前に確認しておきたいポイントを解説しましょう。
過去2年に同じ3,000万円特別控除などを利用している
3,000万円特別控除は、毎年繰り返し利用できる制度ではありません。マイホームを売った年の前年または前々年に、3,000万円特別控除を利用している場合は、原則として今回の売却では利用できません。
また、過去にマイホームの譲渡損失に関する一定の特例などを利用している場合も、適用できないことがあります。短期間に複数回住み替えている人は、過去の確定申告書を確認しておきましょう。
家を取り壊して土地だけ売る場合
マイホームを取り壊して土地だけを売る場合でも、一定の要件を満たせば3,000万円特別控除を利用できます。主な要件は、取壊しから1年以内に売買契約を結び、住まなくなった日から3年を経過する日の属する年の12月31日までに売却することです。
また、取壊しから売買契約まで、その土地を貸駐車場などとして利用していないことも必要です。
| 更地売却の注意 家を取り壊しただけで対象外になるわけではありません。取壊し日・契約日・売却日・取壊し後の土地利用を確認しましょう。 |
賃貸用住宅や別荘は原則としてマイホーム特例の対象外
3,000万円特別控除は、自分が実際に住んでいる、または住んでいたマイホームを売却した場合に利用できる特例です。
そのため、最初から自分が住む目的ではなく、賃貸など投資目的で所有していた住宅や、主に保養などのために利用する別荘は対象になりません。
一方、以前自分が住んでいたマイホームを、転居後に賃貸していた場合は別です。売却期限などの要件を満たしていれば、3,000万円特別控除を利用できる可能性があります。
3,000万円特別控除の対象になるか確認したうえで、自宅の現在価格も把握しておくと、売却を具体的に検討しやすくなります。
HowMaのAI査定では、無料で次のような情報を確認できます。
- 現在の推定価格
- これまでの価格推移
- 近隣の売買事例
売却を具体的に考え始めたら、HowMaのコラボ査定も追加し、不動産会社の査定と比較してみましょう。
AIが60秒で現在の相場価格を無料査定。
まずAIで相場を知ったうえで、そのまま不動産会社にも査定を依頼できる
HowMaのコラボ査定 60秒で完了 あなたの不動産価格を60秒で調べる日本全国の戸建・マンション・土地に対応
3,000万円控除を使うと税金はいくらになる?

3,000万円特別控除を利用しても、譲渡所得の金額によっては税金がかかる場合があります。また、税率は不動産の所有期間によって異なります。ここでは、控除後の税金がいくらになるのか、計算方法と税率を確認していきましょう。
所有期間5年超なら「長期譲渡所得」、5年以下なら「短期譲渡所得」
3,000万円特別控除を差し引いても課税譲渡所得が残る場合は、所有期間に応じた税率で税額を計算します。所有期間は売却日ではなく、売却した年の1月1日時点で5年を超えているかで判定するのがポイントです。
2026年中に売却する場合、2020年12月31日以前に取得した不動産は原則として長期譲渡所得、2021年1月1日以後に取得した不動産は短期譲渡所得になります。
| 区分 | 所得税 | 住民税 | 復興特別所得税 | 実質的な合計税率の目安 |
| 長期譲渡所得 | 15% | 5% | 所得税額の2.1% | 約20.315% |
| 短期譲渡所得 | 30% | 9% | 所得税額の2.1% | 約39.63% |
なお、2027年分以後は防衛特別所得税1%が新たに課される一方、復興特別所得税は1.1%に引き下げられます。両者を合わせた税率は2.1%となるため、この改正によって所得税に上乗せされる税率の合計が高くなるわけではありません。
税制は改正されることがあるため、2027年以降に売却する場合は最新の制度を確認しましょう。
3,000万円控除で課税譲渡所得が0円になるケース
たとえば、売却価格から取得費と譲渡費用を差し引いた譲渡所得が2,400万円の場合、3,000万円特別控除を適用すると課税譲渡所得は0円になります。
| 課税譲渡所得=2,400万円-2,400万円(特別控除)=0円 |
3,000万円特別控除を利用できても、控除できるのは譲渡所得の金額までです。そのため、このケースでは2,400万円が控除額となり、課税譲渡所得がマイナス600万円になるわけではありません。
この場合、課税譲渡所得が0円になるため、譲渡所得に対する所得税・住民税は原則としてかからないことになります。ただし、税額が0円でも3,000万円特別控除を利用するには確定申告が必要です。「税金がかからない=申告も不要」ではない点に注意しましょう。
3,000万円特別控除で税金がどの程度軽減されるかを知るためにも、まずは自宅の現在価格を確認しておきましょう。
HowMaのAI査定では、無料で次のような情報を確認できます。
- 現在の推定価格
- これまでの価格推移
- 近隣の売買事例
売却を具体的に考え始めたら、HowMaのコラボ査定も追加し、不動産会社の査定と比較してみましょう。
AIが60秒で現在の相場価格を無料査定。
まずAIで相場を知ったうえで、そのまま不動産会社にも査定を依頼できる
HowMaのコラボ査定 60秒で完了 あなたの不動産価格を60秒で調べる日本全国の戸建・マンション・土地に対応
譲渡所得の税金を計算してみよう【ケース別】
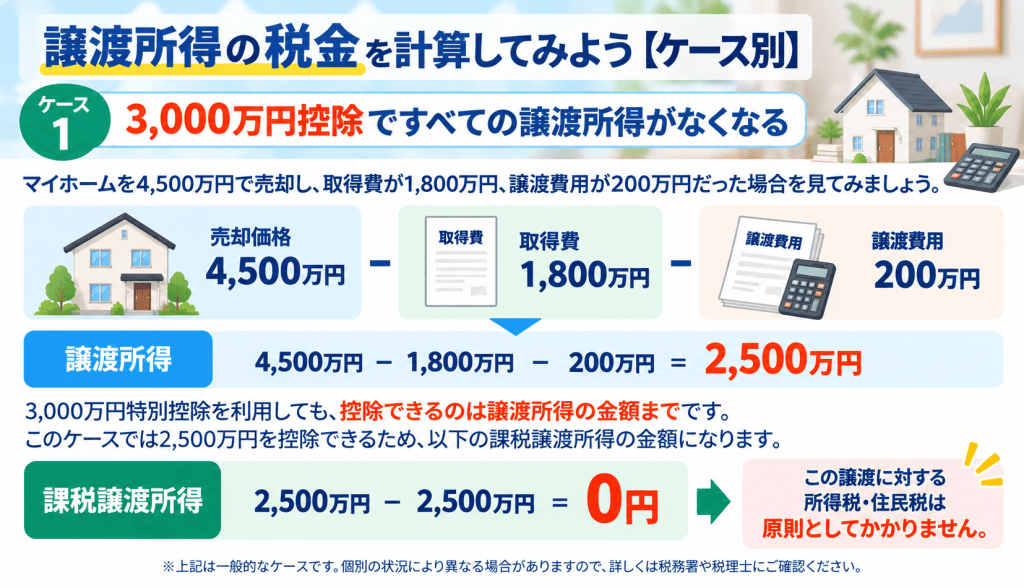
譲渡所得にかかる税金は、売却価格や取得費、特別控除の適用状況などによって変わります。ここでは、3,000万円特別控除を利用した場合の税額について、具体的なケースをもとに計算してみましょう。
ケース1:3,000万円控除ですべての譲渡所得がなくなる
マイホームを4,500万円で売却し、取得費が1,800万円、譲渡費用が200万円だった場合を見てみましょう。
| 譲渡所得=4,500万円-1,800万円-200万円=2,500万円 |
3,000万円特別控除を利用しても、控除できるのは譲渡所得の金額までです。このケースでは2,500万円を控除できるため、以下の課税譲渡所得の金額になります。
| 課税譲渡所得=2,500万円-2,500万円=0円 |
したがって、この譲渡に対する所得税・住民税は原則としてかかりません。
ケース2:譲渡所得4,000万円なら1,000万円が課税対象
控除前の譲渡所得が4,000万円の場合、3,000万円特別控除を適用すると、課税譲渡所得は1,000万円になります。
| 課税譲渡所得=4,000万円-3,000万円=1,000万円 |
長期譲渡所得に該当する場合、2026年分の通常税率で計算すると、所得税150万円、復興特別所得税3万1,500円、住民税50万円となり、税額は合計203万1,500円です。
なお、短期譲渡所得に該当する場合は税率が高くなります。
ケース3:譲渡所得がマイナスなら?
売却価格から取得費と譲渡費用を差し引いた結果がマイナスになった場合は、譲渡所得ではなく「譲渡損失」が生じた状態です。3,000万円特別控除は譲渡所得から差し引く制度なので、適用して損失額をさらに大きくすることはできません。
ただし、マイホームの譲渡損失については、買換えや住宅ローン残高など一定の要件を満たすと、給与所得などとの損益通算や繰越控除を利用できる場合があります。
ケース4:購入価格より高く売れても税金がほとんどかからないことがある
マイホームが購入価格より高く売れても、必ず高額な税金がかかるわけではありません。譲渡所得を計算するときは、購入代金だけでなく取得時の一定の費用や、売却時の仲介手数料なども差し引けます。
さらに、要件を満たせば3,000万円特別控除を利用できるため、課税譲渡所得が0円になるケースもあります。
一方、建物の取得費は所有期間に応じた減価償却費相当額を差し引いて計算するため、予想より譲渡所得が大きくなる場合もあります。
売却時の税金を具体的に考えるためにも、まずは自宅が現在いくらで売れそうか確認しておきましょう。
HowMaのAI査定では、無料で次のような情報を確認できます。
- 現在の推定価格
- これまでの価格推移
- 近隣の売買事例
売却を具体的に考え始めたら、HowMaのコラボ査定も追加し、不動産会社の査定と比較してみましょう。
AIが60秒で現在の相場価格を無料査定。
まずAIで相場を知ったうえで、そのまま不動産会社にも査定を依頼できる
HowMaのコラボ査定 60秒で完了 あなたの不動産価格を60秒で調べる日本全国の戸建・マンション・土地に対応
マイホーム売却では3,000万円控除以外の特例もある
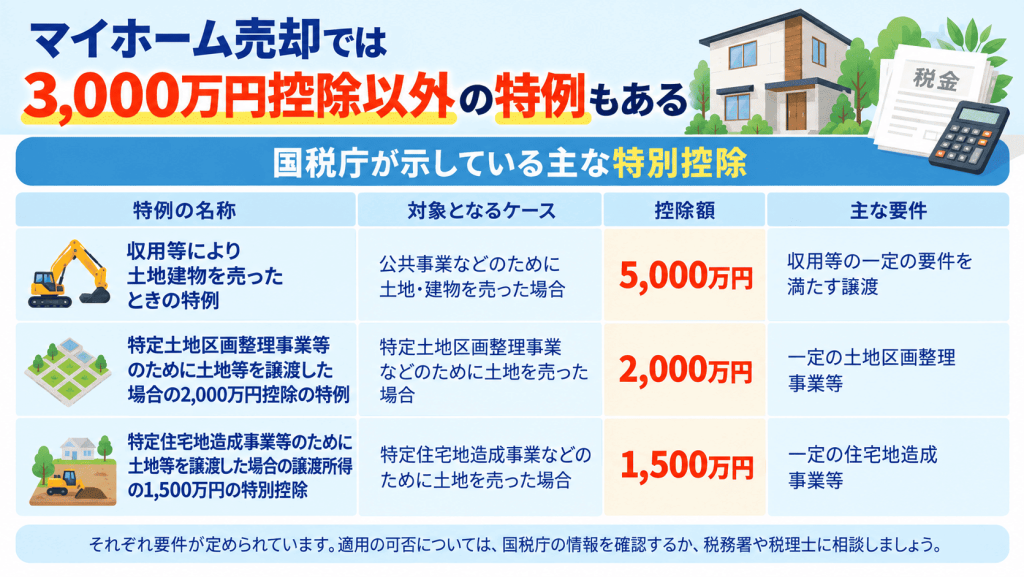
土地・建物の譲渡所得には、売却する不動産や事情に応じて、3,000万円特別控除以外にもさまざまな特別控除があります。国税庁が示している主な特別控除は、次のとおりです。
| 主な特例 | 売却のケース | 最高控除額 | 概要 |
| 収用等により土地建物を売ったときの特例 | 公共事業などのために土地・建物を売った場合 | 5,000万円 | 収用等の一定の要件を満たす譲渡 |
| 居住用財産を譲渡した場合の3,000万円の特別控除の特例 | マイホームを売った場合 | 3,000万円 | 一定の居住用財産の譲渡 |
| 特定土地区画整理事業等のために土地等を譲渡した場合の2,000万円控除の特例 | 特定土地区画整理事業などのために土地を売った場合 | 2,000万円 | 一定の土地区画整理事業等 |
| 特定住宅地造成事業等のために土地等を譲渡した場合の譲渡所得の1,500万円の特別控除 | 特定住宅地造成事業などのために土地を売った場合 | 1,500万円 | 一定の住宅地造成事業等 |
| 平成21年及び平成22年に取得した土地等を譲渡したときの1,000万円の特別控除 | 2009年・2010年に取得した国内土地を譲渡した場合 | 1,000万円 | 一定の長期所有土地等 |
| 農地保有の合理化のために農地等を譲渡した場合の連結所得の特別控除 | 農地保有の合理化などのために土地を売った場合 | 800万円 | 一定の農地の譲渡 |
| 低未利用土地等を譲渡した場合の長期譲渡所得の特別控除 | 低未利用土地等を売った場合 | 100万円 | 一定の都市計画区域内の低未利用土地等 |
2026年時点で、低未利用土地等の100万円特別控除は2028年12月31日までの一定の譲渡が対象とされ、譲渡価額は原則500万円以下、一定の場合は800万円以下などの要件があります。
利用できる特別控除を確認するとともに、自宅や土地の現在価格も把握して、売却後の手取り額を考えておきましょう。
HowMaのAI査定では、無料で次のような情報を確認できます。
- 現在の推定価格
- これまでの価格推移
- 近隣の売買事例
売却を具体的に考え始めたら、HowMaのコラボ査定も追加し、不動産会社の査定と比較してみましょう。
AIが60秒で現在の相場価格を無料査定。
まずAIで相場を知ったうえで、そのまま不動産会社にも査定を依頼できる
HowMaのコラボ査定 60秒で完了 あなたの不動産価格を60秒で調べる日本全国の戸建・マンション・土地に対応
特別控除は複数使える?控除額と併用関係に注意
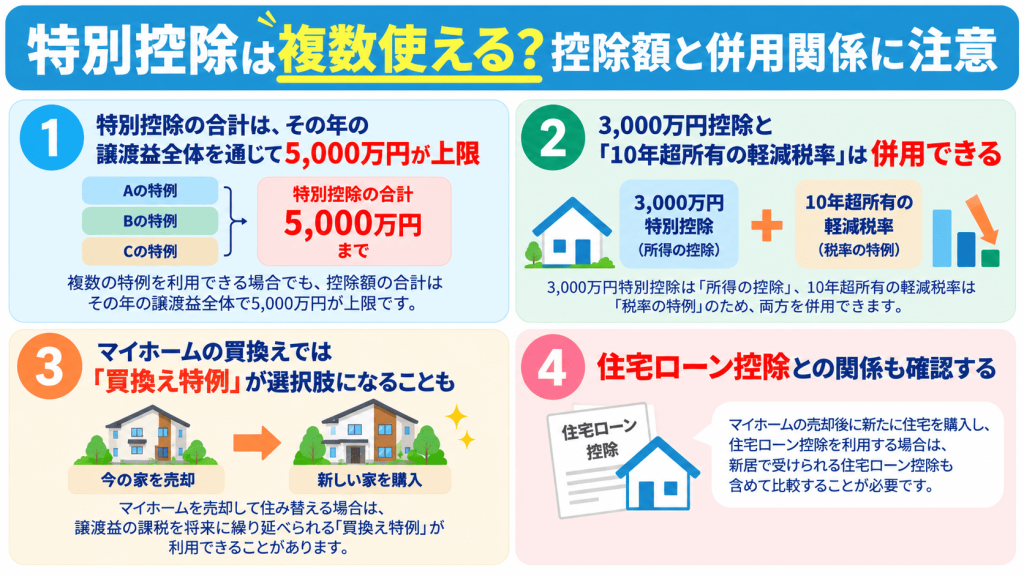
土地・建物の売却では、複数の特別控除が関係する場合があります。ただし、それぞれの控除額を単純に合算できるとは限らず、ほかの特例と併用できないケースもあります。ここでは、控除額の上限や特例同士の併用関係を確認しましょう。
特別控除の合計は、その年の譲渡益全体を通じて5,000万円が上限
土地・建物の譲渡所得に適用できる特別控除には、それぞれ上限額があります。ただし、複数の特別控除を利用できる場合でも、それぞれの最高控除額を単純に足して控除できるわけではありません。
特別控除額は、それぞれの特例の対象となる譲渡益が上限です。さらに、同じ年に複数の土地・建物を売却した場合などでも、その年の譲渡益全体を通じて合計5,000万円が限度となります。
3,000万円控除と「10年超所有の軽減税率」は併用できる
マイホームを長く所有していた場合は、3,000万円特別控除に加えて軽減税率の特例を利用できることがあります。対象となるのは、売却した年の1月1日時点で所有期間が10年を超えているマイホームなど、一定の要件を満たす場合です。
まず譲渡所得から3,000万円特別控除を差し引き、残った課税長期譲渡所得に次の軽減税率を適用します。
| 課税長期譲渡所得 | 所得税 | 住民税 |
| 6,000万円以下の部分 | 10% | 4% |
| 6,000万円を超える部分 | 15% | 5% |
2026年分は、この所得税に復興特別所得税が加わります。通常の長期譲渡所得より低い税率が適用されるため、10年を超えて所有しているマイホームを売却する場合は、3,000万円特別控除とあわせて確認しておきたい特例です。
マイホームの買換えでは「買換え特例」が選択肢になることも
マイホームを売って新しいマイホームに買い換える場合、一定の要件を満たすと「買換え特例」を利用できることがあります。この特例は、売却時の譲渡益に対する課税をなくすのではなく、将来に繰り延べる制度です。
ただし、3,000万円特別控除や10年超所有の軽減税率とは併用できません。そのため、複数の特例の要件を満たす場合は、どの制度を利用するか選択する必要があります。
住宅ローン控除との関係も確認する
マイホームを売却して3,000万円特別控除を利用すると、住み替え先の新居で住宅ローン控除を利用できない場合があります。新居に入居する時期と、旧居を売却して特例を利用する時期の関係によって適用できる制度が変わるためです。
住み替えを予定している場合は、3,000万円特別控除によって減らせる税額だけでなく、新居で受けられる住宅ローン控除も含めて比較することが必要です。
住み替えに必要な資金計画を立てるためにも、まずは現在の自宅価格を確認しておきましょう。
HowMaのAI査定では、無料で次のような情報を確認できます。
- 現在の推定価格
- これまでの価格推移
- 近隣の売買事例
売却を具体的に考え始めたら、HowMaのコラボ査定も追加し、不動産会社の査定と比較してみましょう。
AIが60秒で現在の相場価格を無料査定。
まずAIで相場を知ったうえで、そのまま不動産会社にも査定を依頼できる
HowMaのコラボ査定 60秒で完了 あなたの不動産価格を60秒で調べる日本全国の戸建・マンション・土地に対応
3,000万円控除を使っても確定申告は必要?
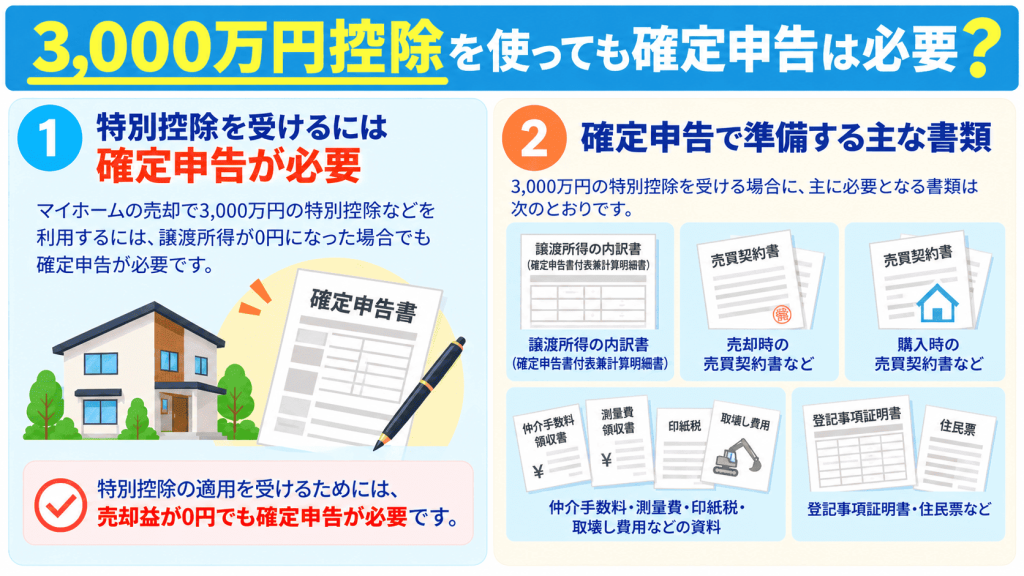
3,000万円特別控除を利用して課税譲渡所得が0円になっても、確定申告が必要です。特例は自動的に適用されるものではないため、必要な書類を準備して手続きを行います。ここでは、確定申告の基本と準備する主な書類を確認しましょう。
特別控除を受けるには確定申告が必要
適用を受けるには、売却した年分の確定申告で特例を適用する手続きが必要です。
3,000万円特別控除を適用した結果、課税譲渡所得が0円になり、譲渡所得に対する税金がかからない場合でも確定申告をしなければなりません。
確定申告で準備する主な書類資料
3,000万円特別控除の確定申告では、譲渡所得の計算や特例の適用を確認するため、主に以下のような書類を準備します。
| 主な書類・資料 | 確認する内容 |
| 譲渡所得の内訳書(確定申告書付表兼計算明細書) | 譲渡所得や特別控除などの計算内容 |
| 売却時の売買契約書など | 売却価格(譲渡価額) |
| 購入時の売買契約書など | 購入代金などの取得費 |
| 仲介手数料・測量費・印紙税・取壊し費用などの資料 | 売却にかかった譲渡費用 |
| 登記事項証明書・住民票など | 売却した不動産や居住状況など、特例の適用要件 |
必要となる書類は、売却した不動産や特例の適用状況によって異なります。また、準備する資料のすべてを確定申告書に添付するとは限りません。申告する年の国税庁の案内で、最新の提出書類を確認しましょう。
必要書類を確認するとともに、自宅の現在価格も把握しておくと、売却後の税金や手取り額を考えやすくなります。
HowMaのAI査定では、無料で次のような情報を確認できます。
- 現在の推定価格
- これまでの価格推移
- 近隣の売買事例
売却を具体的に考え始めたら、HowMaのコラボ査定も追加し、不動産会社の査定と比較してみましょう。
AIが60秒で現在の相場価格を無料査定。
まずAIで相場を知ったうえで、そのまま不動産会社にも査定を依頼できる
HowMaのコラボ査定 60秒で完了 あなたの不動産価格を60秒で調べる日本全国の戸建・マンション・土地に対応
家を売る前に「税金」だけでなく「いくらで売れるか」を確認しよう
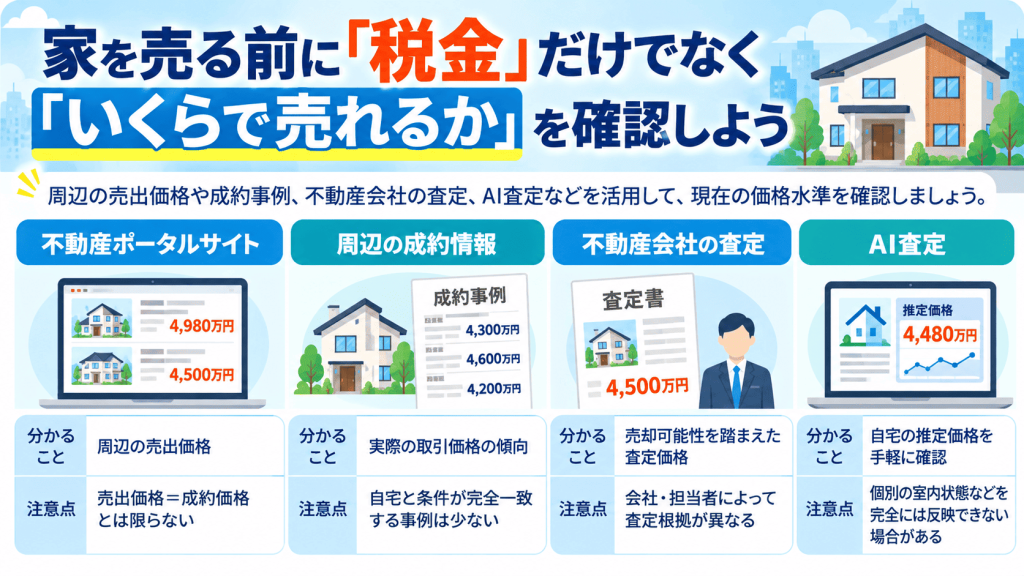
売却後の税金や手取り額を考えるには、まず自宅がいくらで売れそうかを把握することがポイントです。想定売却価格が分かれば、譲渡所得や税額もおおよその金額を把握しやすくなります。ここでは、自宅の現在価格を調べる方法を紹介します。
税金の概算には、まず想定売却価格が必要
売却を検討し始めた段階では、実際の売却価格はまだ分かりません。
周辺の売出価格や成約事例、不動産会社の査定、AI査定などを活用して、現在の価格水準を確認しましょう。
| 調べ方 | 分かること | 注意点 |
| 不動産ポータルサイト | 周辺の売出価格 | 売出価格=成約価格とは限らない |
| 周辺の成約情報 | 実際の取引価格の傾向 | 自宅と条件が完全一致する事例は少ない |
| 不動産会社の査定 | 売却可能性を踏まえた査定価格 | 会社・担当者によって査定根拠が異なる |
| AI査定 | 自宅の推定価格を手軽に確認 | 個別の室内状態などを完全には反映できない場合がある |
HowMaでは、AI査定で自宅の推定価格を確認できます。まず現在の価格水準を把握し、取得費や譲渡費用、利用できる特例を整理すると、税金を差し引いた後にいくら手元に残りそうかをイメージしやすくなります。
| 売却検討の順番現在の自宅価格を把握する 取得費・譲渡費用を整理する 使える特例を確認する 税引後の手取りを概算する売却・住み替えの判断材料にする |
HowMaのAI査定では、無料で次のような情報を確認できます。
- 現在の推定価格
- これまでの価格推移
- 近隣の売買事例
売却を具体的に考え始めたら、HowMaのコラボ査定も追加し、不動産会社の査定と比較してみましょう。
AIが60秒で現在の相場価格を無料査定。
まずAIで相場を知ったうえで、そのまま不動産会社にも査定を依頼できる
HowMaのコラボ査定 60秒で完了 あなたの不動産価格を60秒で調べる日本全国の戸建・マンション・土地に対応
譲渡所得の特別控除についてよくある質問
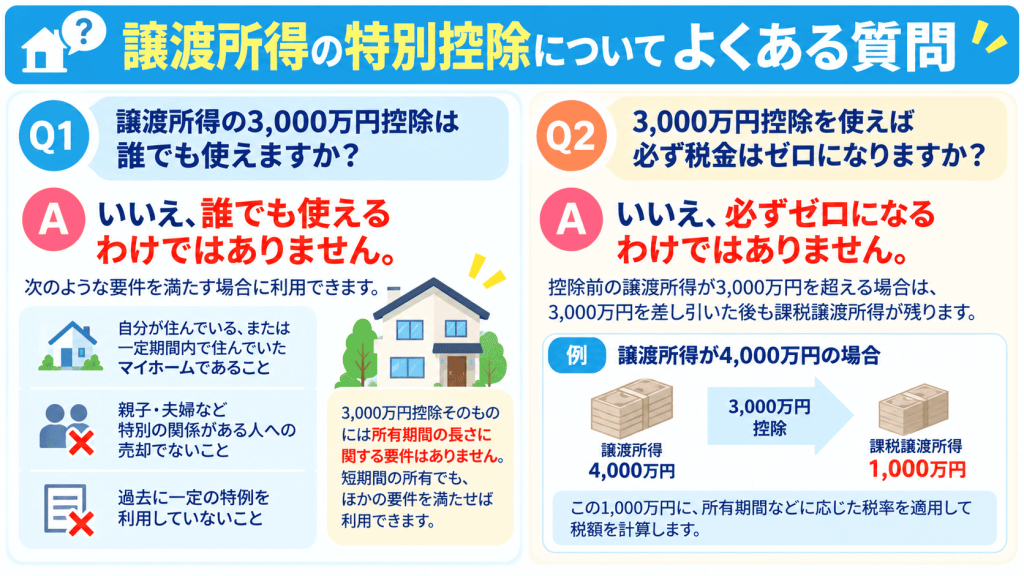
譲渡所得の特別控除については、「誰でも使える?」「税金は必ず0円になる?」「空き家やマンションでも対象?」など、さまざまな疑問があります。ここでは、3,000万円特別控除を中心に、よくある質問をわかりやすく解説します。
譲渡所得の3,000万円控除は誰でも使えますか?
いいえ、誰でも使えるわけではありません。自分が住んでいる、または一定期間内で住んでいたマイホームであること、親子・夫婦など特別の関係がある人への売却でないこと、過去に一定の特例を利用していないことなどの要件があります。
なお、3,000万円控除そのものには所有期間の長さに関する要件はありません。短期間の所有でも、ほかの要件を満たせば利用できます。
3,000万円控除を使えば必ず税金はゼロになりますか?
いいえ、必ずゼロになるわけではありません。控除前の譲渡所得が3,000万円を超える場合は、3,000万円を差し引いた後も課税譲渡所得が残ります。
たとえば、譲渡所得が4,000万円なら、3,000万円を控除した1,000万円が課税譲渡所得です。この金額に、所有期間などに応じた税率を適用して税額を計算します。
家を買ったときより安く売った場合も税金はかかりますか?
購入価格より安く売れたというだけでは、税金がかからないとは判断できません。 建物の取得費は、購入代金などから所有期間に応じた減価償却費相当額を差し引いて計算します。
そのため、購入時より安い価格で売却しても、税務上は譲渡所得が生じる場合があります。
売却価格だけで判断せず、取得費や譲渡費用を含めて譲渡所得を計算することが欠かせません。
10年以上住んだ家なら3,000万円控除は使えますか?
10年以上住んでいるというだけで、自動的に適用されるわけではありません。 3,000万円特別控除そのものに所有期間の要件はありませんが、マイホームであることなど、ほかの適用要件を満たす必要があります。
なお、売却した年の1月1日時点で所有期間が10年を超えている場合は、一定の要件を満たすと軽減税率の特例も利用できるため、あわせて確認しましょう。
空き家になった家でも3,000万円控除は使えますか?
以前自分が住んでいた家であれば、空き家になっていても対象になる場合があります。 住まなくなった日から3年を経過する日の属する年の12月31日までに売却するなど、一定の要件を満たすことが必要です。
なお、相続によって取得した空き家については、マイホームの3,000万円特別控除とは別に「被相続人の居住用財産(空き家)を売ったときの特例」を利用できる場合があります。
マンションを売った場合も使えますか?
はい。戸建てに限らず、自己の居住用マンションも要件を満たせば3,000万円特別控除の対象になり得ます。
譲渡所得を計算する際は、購入時の土地(敷地権)と建物それぞれの取得費を確認します。特に建物の取得費は、所有期間に応じた減価償却相当額を差し引いて計算する点に注意してください。
土地だけ売った場合は使えますか?
自宅を取り壊して土地だけを売る場合でも、一定の要件を満たせば3,000万円特別控除を利用できます。主な要件は家屋を取り壊した日から1年以内に土地の売買契約を結び、住まなくなった日から3年を経過する日の属する年の12月31日までに売却することです。
また、取壊しから売買契約まで、その土地を貸駐車場などとして利用していないことも必要です。
3,000万円控除を使ったら確定申告は必要ですか?
はい、必要です。 3,000万円特別控除は自動的に適用されるものではなく、特例の適用を受けるには確定申告を行う必要があります。控除によって課税譲渡所得が0円になり、譲渡所得に対する税金がかからない場合でも確定申告が必要です。
HowMaのAI査定では、無料で次のような情報を確認できます。
- 現在の推定価格
- これまでの価格推移
- 近隣の売買事例
売却を具体的に考え始めたら、HowMaのコラボ査定も追加し、不動産会社の査定と比較してみましょう。
AIが60秒で現在の相場価格を無料査定。
まずAIで相場を知ったうえで、そのまま不動産会社にも査定を依頼できる
HowMaのコラボ査定 60秒で完了 あなたの不動産価格を60秒で調べる日本全国の戸建・マンション・土地に対応
まとめ|譲渡所得の特別控除は「売却益にかかる税金」を軽減する制度
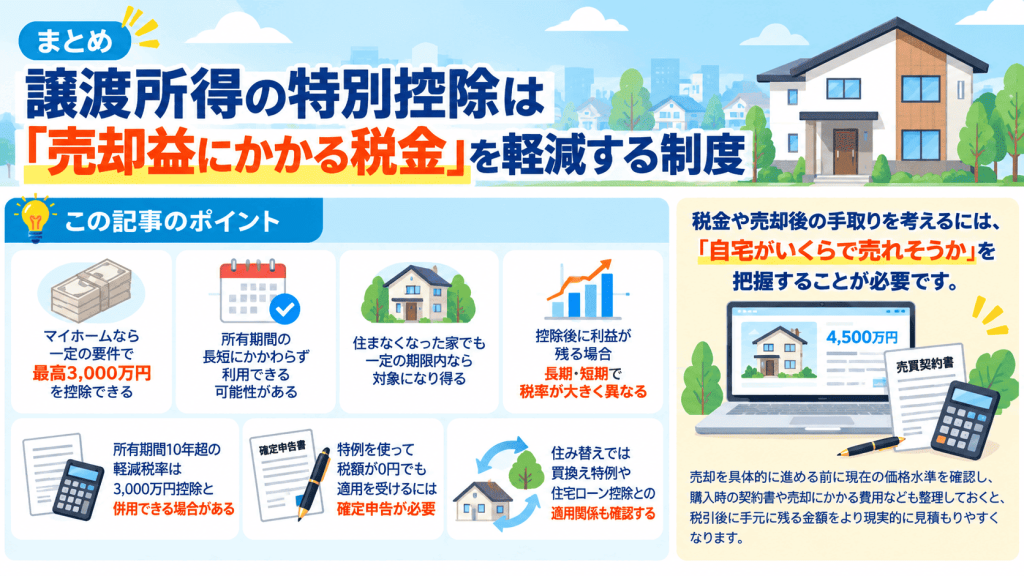
マイホーム売却の税金は、売却価格だけで判断できません。まず譲渡価額から取得費・譲渡費用を差し引いて譲渡所得を求め、適用できる特別控除を反映し、その後に所有期間などに応じた税率で税額を計算します。
この記事のポイント
- マイホームなら、一定の要件を満たすと譲渡所得から最高3,000万円を控除できる
- 3,000万円控除は所有期間の長短にかかわらず利用できる可能性がある
- 住まなくなった家でも、一定の期限内なら対象になり得る
- 控除後に利益が残る場合、長期・短期で税率が大きく異なる
- 所有期間10年超の軽減税率は3,000万円控除と併用できる場合がある
- 特例を使って税額が0円でも、適用を受けるには確定申告が必要
- 住み替えでは買換え特例や住宅ローン控除との適用関係も確認する
そして、税金や売却後の手取りを考えるには、「自宅がいくらで売れそうか」を把握することが必要です。売却を具体的に進める前に現在の価格水準を確認し、購入時の契約書や売却にかかる費用なども整理しておくと、税引後に手元に残る金額をより現実的に見積もりやすくなります。
HowMaのAI査定では、無料で次のような情報を確認できます。
- 現在の推定価格
- これまでの価格推移
- 近隣の売買事例
売却を具体的に考え始めたら、HowMaのコラボ査定も追加し、不動産会社の査定と比較してみましょう。
AIが60秒で現在の相場価格を無料査定。
まずAIで相場を知ったうえで、そのまま不動産会社にも査定を依頼できる
HowMaのコラボ査定 60秒で完了 あなたの不動産価格を60秒で調べる日本全国の戸建・マンション・土地に対応
参考:2026年9月時点で確認した公的情報
· 国税庁 No.3302「マイホームを売ったときの特例」
https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3302.htm
· 国税庁 No.3208「長期譲渡所得の税額の計算」
https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3208.htm
· 国税庁 No.3211「短期譲渡所得の税額の計算」
https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3211.htm
· 国税庁 No.3252「取得費となるもの」
https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3252.htm
· 国税庁 No.3255「譲渡費用となるもの」
https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3255.htm
· 国税庁 No.3305「マイホームを売ったときの軽減税率の特例」
https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3305.htm
· 国税庁 No.3320「マイホームを取り壊した後に敷地を売ったとき」
https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3320.htm
· 国税庁 No.3223「譲渡所得の特別控除の種類」
https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3223.htm
· 国税庁 No.3226「低未利用土地等を譲渡した場合の長期譲渡所得の特別控除」
https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3226.htm
※本稿は一般的な税務情報の解説を目的としたもので、個別の税務判断を行うものではありません。税制は改正されることがあります。実際の申告・適用可否は、最新の国税庁情報、税務署または税理士にご確認ください。
AIが60秒で現在の相場価格を無料査定。
まずAIで相場を知ったうえで、そのまま不動産会社にも査定を依頼できる
HowMaのコラボ査定 60秒で完了 あなたの不動産価格を60秒で調べる日本全国の戸建・マンション・土地に対応


