

「住宅ローンの返済が苦しい。でも、家をどうすればいいのか分からない」
そんなとき、選択肢の一つとなるのが「任意売却」です。
任意売却とは、住宅ローンの返済が難しく、自宅を売ってもローンを完済できない場合などに、金融機関などの債権者から同意を得て売却する方法です。ただし、任意売却をしたからといって、住宅ローンがすべてなくなるわけではありません。売却後も残債が残ることがあります。
そのため、まず確認したいのが、「住宅ローンがいくら残っているのか」と「自宅が今いくらで売れそうなのか」です。この2つが分かれば、通常の売却で完済できそうか、任意売却を考える必要があるのかが見えてきます。
この記事では、任意売却の仕組みや競売との違い、売却までの流れや期間、必要書類、売却後に残った住宅ローンの扱い、相談先まで分かりやすく解説します。
AIが60秒で現在の相場価格を無料査定。
まずAIで相場を知ったうえで、そのまま不動産会社にも査定を依頼できる
HowMaのコラボ査定 60秒で完了 あなたの不動産価格を60秒で調べる日本全国の戸建・マンション・土地に対応
任意売却とは?住宅ローンが残っていても自宅を売却する方法

任意売却とは、住宅ローンの返済が難しくなった場合に、金融機関などの債権者の同意を得て自宅を売却する方法です。
住宅ローンが残っているからといって、必ずしも自宅を売却できないわけではありません。ただし、売却後にローンが残る場合には、通常の不動産売却とは異なる手続きが必要になります。
ここでは、任意売却が必要になるケースや通常の売却との違い、売却後の住宅ローンがどうなるのかを順番に解説します。
任意売却は「住宅ローンを完済できない可能性がある場合」の売却方法
任意売却は、住宅ローンが残っており、自宅を売却してもローンを完済できない可能性がある場合に検討される売却方法です。
住宅ローンを利用して購入した自宅には、一般的に金融機関の抵当権が設定されています。通常の売却では、売却代金などで住宅ローンを完済し、抵当権を抹消したうえで買主へ所有権を移転します。
しかし、住宅ローン残高が売却価格を上回り、自己資金を加えても完済できない場合、そのままでは抵当権を抹消できません。このようなケースでは、金融機関などの債権者から同意を得たうえで、抵当権を抹消して売却する「任意売却」を検討します。
なお、任意売却をしても、売却代金で返済しきれなかった住宅ローンは残る場合があります。
任意売却と通常の不動産売却は何が違う?
任意売却と通常の不動産売却の大きな違いは、住宅ローンを完済できない状態でも、債権者の同意を得て売却を進める点です。通常の売却では、売却代金や自己資金などで住宅ローンを完済し、抵当権を抹消したうえで買主へ引き渡します。
そのため、住宅ローンが残っている家でも、完済できる見込みがあれば通常の方法で売却できます。
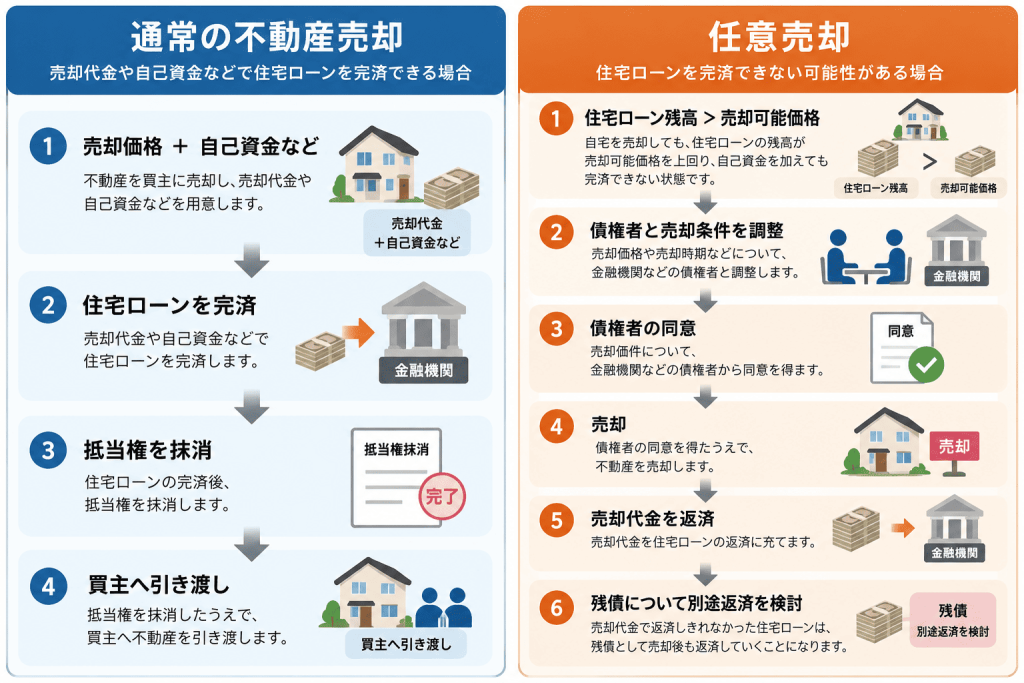
一方、売却代金や自己資金を充てても住宅ローンを完済できない場合は、そのままでは抵当権を抹消できません。任意売却では、売却価格や売却条件などについて債権者と調整し、同意を得たうえで売却を進めます。
売却代金は住宅ローンの返済に充てられ、返済しきれなかった残債については、債権者と返済方法を相談しながら、売却後も返済していくことになります。
AIが60秒で現在の相場価格を無料査定。
まずAIで相場を知ったうえで、そのまま不動産会社にも査定を依頼できる
HowMaのコラボ査定 60秒で完了 あなたの不動産価格を60秒で調べる日本全国の戸建・マンション・土地に対応
任意売却をすると住宅ローンはなくなる?
任意売却をしても、住宅ローンがすべてなくなるとは限りません。任意売却は住宅ローンを帳消しにする制度ではなく、自宅を売却した代金をローンの返済に充てる方法です。
たとえば、住宅ローンが2,500万円残っている状態で、自宅を2,000万円で売却した場合、売却代金だけではローンを完済できません。実際には売却にかかる費用なども考慮する必要がありますが、返済しきれなかった分は残債として売却後も残ります。
残債については、債権者と返済方法を相談しながら返済を続けることになります。そのため、任意売却を検討する際は、「いくらで売れそうか」と「住宅ローンがいくら残っているか」の両方を確認することが重要です。
AIが60秒で現在の相場価格を無料査定。
まずAIで相場を知ったうえで、そのまま不動産会社にも査定を依頼できる
HowMaのコラボ査定 60秒で完了 あなたの不動産価格を60秒で調べる日本全国の戸建・マンション・土地に対応
どんな人が任意売却を検討する?

任意売却は、住宅ローンの返済が難しい場合や、家を売ってもローンを完済できない場合などに検討されます。ここでは、任意売却が選択肢となる主な3つのケースを見ていきましょう。
住宅ローンの返済が難しくなっている
任意売却を検討するケースとして多いのが、収入や家計の状況が変化し、住宅ローンの返済が難しくなっている場合です。
たとえば、以下のような事情が考えられます。
- 収入が減少し、毎月の返済が負担になっている
- 失業して収入が途絶えた
- 転職によって以前より収入が減った
- 事業の悪化により収入が不安定になった
- 教育費や生活費など家計の支出が増えた
- 離婚によって住宅ローンの負担状況が変わった
このような状況でも、すぐに任意売却が必要になるとは限りません。まだ返済を続けられる可能性がある場合は、まず金融機関に返済条件の変更などを相談する方法もあります。
ただ、返済の継続が難しく、自宅を売却してもローンを完済できないと見込まれる場合には、任意売却が選択肢の一つになります。
住宅ローンを滞納している
すでに住宅ローンを滞納している場合も、任意売却を検討するケースの一つです。滞納が続くと、金融機関などから督促を受け、最終的には自宅が競売にかけられる可能性があります。
ただし、滞納したからといって、すぐに競売になるわけではありません。任意売却を希望する場合は、債権者との調整や売却活動に時間が必要です。
滞納を放置せず、できるだけ早い段階で金融機関に相談し、自宅の売却も検討するなら不動産会社などにも相談してみましょう。
家を売っても住宅ローンを完済できそうにない
家を売っても住宅ローンを完済できそうにない場合は、任意売却が選択肢の一つになります。まず確認したいのが、「住宅ローン残高」と「現在の自宅の売却価格」です。
住宅ローン残高よりも自宅の売却価格が高く、売却代金や自己資金でローンを完済できるのであれば、通常の方法で売却できる可能性があります。
一方、売却しても完済できない見込みであれば、任意売却を検討することになります。まずはローン残高を確認するとともに、自宅がいくらで売れそうなのかを把握することがポイントです。
AIが60秒で現在の相場価格を無料査定。
まずAIで相場を知ったうえで、そのまま不動産会社にも査定を依頼できる
HowMaのコラボ査定 60秒で完了 あなたの不動産価格を60秒で調べる日本全国の戸建・マンション・土地に対応
まず確認したい「住宅ローン残高」と「自宅の現在価格」

任意売却を検討する前に、まず確認しておきたいのが「住宅ローンがいくら残っているのか」と「自宅が今いくらで売れそうなのか」の2点です。
自宅を売却して住宅ローンを完済できるのであれば、任意売却ではなく通常の方法で売却できる可能性があります。しかし、売却代金や自己資金を充てても完済できない場合は、任意売却を検討する必要が出てきます。
まずは2つの金額を確認し、現在の状況を整理することから始めましょう。
住宅ローン残高を確認する
任意売却を考える前に、まず住宅ローンが現在どのくらい残っているのかを確認しましょう。すでに返済が遅れている場合は、滞納額や延滞損害金についても把握しておく必要があります。
確認しておきたいのは、以下の項目です。
- 現在の住宅ローン残高
- 毎月の返済額
- 住宅ローンの滞納額
- 延滞損害金の有無・金額
- 住宅ローン以外の借入状況
- 連帯保証人・連帯債務者の有無
住宅ローン残高は、金融機関のWebサービスや返済予定表、残高証明書などで確認できます。手元の書類だけでは正確な金額が分からない場合や、すでに滞納している場合は、借入先の金融機関に確認してください。
住宅ローンの状況が分かったら、次は自宅が今いくらで売れそうなのかを調べます。住宅ローン残高と自宅の売却価格を比べることで、通常の売却で完済できそうか、任意売却を考える必要があるのかが見えてきます。
自宅が今いくらで売れそうかを調べる
住宅ローン残高を確認したら、次に自宅が今いくらで売れそうなのかを調べます。任意売却を検討する必要があるのかを考えるうえでも、自宅の現在価格は大切な判断材料になります。
売却することがまだ決まっていなくても、おおよその価格が分かれば、以下のような点を確認できます。
- 現在の自宅の資産価値
- 住宅ローン残高と売却価格の差
- 売却しても住宅ローンが残る可能性があるか
まず価格の目安を知りたい場合は、AI査定を利用する方法もあります。HowMaのAI査定なら、物件情報を入力することで自宅の推定価格をWeb上で確認できます(無料)。
住宅ローン残高と自宅の推定価格を比べることで、通常の売却で完済できそうか、任意売却について相談を検討したほうがよいのかを考える目安になります。
自宅の価格を調べる方法については、こちらの記事でで詳しく解説しています。
関連記事:「今の家の値段はいくら?自宅の価値・価格を調べる方法|AI査定なら1分【2026年最新版】」
AIが60秒で現在の相場価格を無料査定。
まずAIで相場を知ったうえで、そのまま不動産会社にも査定を依頼できる
HowMaのコラボ査定 60秒で完了 あなたの不動産価格を60秒で調べる日本全国の戸建・マンション・土地に対応
任意売却と競売の違い

住宅ローンの返済が難しくなったときに、自宅を手放す方法として「任意売却」と「競売」があります。ただし、売却の進め方や売却価格の決まり方などは異なります。
それぞれどのような方法で自宅が売却されるのか、違いを整理して見ていきましょう。
任意売却は通常の不動産売買に近い形で進める
任意売却は、競売とは異なり、通常の不動産売買に近い形で進めます。不動産会社に仲介を依頼して市場で販売活動を行い、購入希望者を探すのが一般的です。
主な進め方は、以下のとおりです。
- 不動産会社を通じて買主を探す
- 債権者と売却価格や売却条件を調整する
- 債権者の同意を得て売買契約を締結する
- 売却代金を住宅ローンなどの返済に充てる
ただし、通常の売却とは異なり、所有者だけの判断で売却を進めることはできません。住宅ローンを完済できない状態で抵当権を抹消してもらう必要があるため、金融機関や保証会社など債権者との調整が必要です。
また、売却代金で住宅ローンを完済できなかった場合は、残った債務について売却後の返済方法を債権者と相談します。
競売は裁判所を通じて不動産を売却する手続き
競売とは、住宅ローンなどの返済が滞った場合に、債権者の申立てを受けて、裁判所が不動産を売却する手続きです。
住宅ローンの滞納が続き、債権者が裁判所に競売を申し立てると、裁判所による物件の調査や評価などを経て、入札が行われます。その後、入札などを経て買受人が決まり、売却代金は債権の返済に充てられます。
任意売却のように、所有者が不動産会社を通じて買主を探し、債権者と調整しながら売却を進める方法とは仕組みが異なります。また、競売で自宅が売却されても、売却代金で住宅ローンなどをすべて返済できなければ、残った債務の返済義務はなくなりません。
任意売却と競売の違いを整理
任意売却と競売では、売却の進め方だけでなく、価格の決まり方や引越し時期の調整などにも違いがあります。
主な違いはこちらです。
| 比較項目 | 任意売却 | 競売 |
| 誰が手続きを進めるか | 所有者が不動産会社や債権者と調整して進める | 債権者の申立てを受けて裁判所が手続きを進める |
| 売却価格の決まり方 | 査定価格などをもとに債権者と調整する | 裁判所の評価をもとに売却基準価額などが定められ、入札が行われる |
| 売却活動の方法 | 通常の不動産売却に近い形で買主を探す | 裁判所の競売手続きによって買受人を決める |
| 売却時期 | 債権者などとの調整が必要 | 裁判所の手続きに沿って進む |
| プライバシーへの影響 | 通常の売却に近い形で販売される | 物件情報が競売物件として公開される |
| 引越し時期の調整 | 比較的調整しやすい | 任意売却より自由に調整しにくい |
| 残債の扱い | 売却代金で完済できなければ残る | |
住宅金融支援機構では、任意売却は通常の不動産取引として売買されるため、一般的に競売より高値での売却が期待できるとしています。ただし、実際の売却価格は物件や市場の状況などによって異なるため、任意売却なら必ず競売より高く売れるわけではありません。
参考:住宅金融支援機構|融資住宅等の任意売却
AIが60秒で現在の相場価格を無料査定。
まずAIで相場を知ったうえで、そのまま不動産会社にも査定を依頼できる
HowMaのコラボ査定 60秒で完了 あなたの不動産価格を60秒で調べる日本全国の戸建・マンション・土地に対応
任意売却のメリット・デメリット

任意売却には、通常の不動産売却に近い形で買主を探せる一方、債権者の同意が必要になるなどの注意点もあります。任意売却を検討する前に、メリットとデメリットの両方を確認しておきましょう。
任意売却のメリット
任意売却では、通常の不動産売却に近い形で買主を探せるほか、引越し時期などを調整しやすい場合があります。ここでは、競売との違いも踏まえながら、任意売却の主なメリットを見ていきましょう。
①市場で買主を探せる
任意売却では、通常の不動産売却と同じような形で、不動産会社を通じて市場で買主を探すことができます。物件情報を不動産ポータルサイトなどに掲載し、購入希望者からの問い合わせや内覧に対応しながら売却を進めるのが一般的です。
競売のように裁判所の手続きによって買受人を決めるのではなく、市場で購入希望者を募れる点が特徴です。ただし、売出価格や売却条件を所有者だけで自由に決められるわけではなく、債権者との調整や同意が必要になります。
②売却価格を考える余地がある
任意売却では、競売とは異なり、一般の不動産市場で売却活動を行います。不動産会社による査定や周辺の取引相場、物件の状態などをもとに、債権者と調整しながら売出価格を決めていきます。
所有者が希望する価格で自由に売却できるわけではありませんが、市場での売却を前提に価格を検討できる点は任意売却のメリットです。ただし、売出価格の変更や値下げについても、債権者の確認や同意が必要になる場合があります。
③引越しなどの予定を調整しやすい場合がある
任意売却では、買主や債権者と相談しながら売却を進めるため、競売と比べて自宅の引越しの時期を調整しやすいのが特長です。住宅金融支援機構も、任意売却のメリットとして、競売よりも引渡し時期の調整がしやすいことを挙げています。
引越し先を探したり、転居の準備を進めたりする時間を確保しやすくなる可能性があります。ただし、希望する時期まで住み続けられるとは限りません。実際の引渡し時期は、買主や債権者などと調整して決める必要があります。
④売却後の残債について債権者と返済方法を相談できる
任意売却をしても、売却代金で住宅ローンを完済できなければ残債は残ります。売却後は、残った債務について債権者と返済方法を相談するのが一般的です。
返済方法は、残債の金額や収入、生活状況などを踏まえて債権者と話し合い、残債が自動的に減額・免除されたり、希望する返済条件が必ず認められたりするわけではありません。
無理なく返済を続けられるかも含め、今後の返済について確認しましょう。
任意売却のデメリット
任意売却は、希望すれば必ずできるわけではなく、債権者との調整や売却期限などにも注意が必要です。売却後に住宅ローンが残るケースもあります。ここでは、任意売却を検討する前に知っておきたいデメリットを解説します。
①債権者の同意が必要
任意売却は、売主の判断だけで進めることはできません。住宅ローンを完済できない状態で家を売るには、金融機関などの債権者に抵当権の抹消を認めてもらうのが条件であるからです。
売出価格や売却条件についても債権者との調整が必要で、売主の希望がそのまま通るとは限らず、条件によっては、債権者の同意を得られないこともあります。
任意売却を考えている場合は、競売の手続きが進んでから慌てることのないよう、早めに債権者へ相談することが重要です。
②必ず任意売却できるとは限らない
任意売却を希望しても、必ず利用できるとは限りません。債権者の判断に加え、住宅ローンの残高や滞納状況、物件の売却見込みなどによって対応が変わります。
また、競売の手続きが進んでいる場合は、売却できるまでの時間が限られているケースもみられ、買主が見つからないまま期限を迎えれば、任意売却が成立しない場合もあります。
「まだ時間がある」と考えて対応を先延ばしにせず、任意売却を考え始めた段階で早めに状況を確認することがポイントです。
③売却してもローンが残る可能性がある
任意売却では、自宅を売却したあとも住宅ローンの返済が続くケースがあります。売却代金を返済に充てても住宅ローンを完済できない場合、その差額が残債として残るからです。
家を手放したあとに返済がどの程度残るのかは、その後の生活にも関わります。任意売却を進める際は、想定される売却価格だけでなく、売却後の残債がどのくらいになるのかも確認しておきましょう。
残った債務の返済方法については、債権者と相談しながら決めていきます。
④時間的な制約が限られている場合がある
任意売却では、売却活動に使える時間が限られている場合があるのがデメリットです。債権者側の手続きや競売手続きが進んでいると、一定の時期までに売買を成立させる必要があります。
どのくらいの期間があるのかは、住宅ローンの滞納状況や債権者、競売手続きの進行状況などによって異なります。金融機関などの債権者に現在の状況や期限を確認し、できるだけ早めに対応することが必要です。
AIが60秒で現在の相場価格を無料査定。
まずAIで相場を知ったうえで、そのまま不動産会社にも査定を依頼できる
HowMaのコラボ査定 60秒で完了 あなたの不動産価格を60秒で調べる日本全国の戸建・マンション・土地に対応
任意売却はどうやって進める?基本的な流れ

任意売却では、自宅の査定や金融機関への相談、債権者との調整を行いながら売却を進めます。通常の不動産売却とは異なる手続きもあるため、まずは住宅ローンの状況整理から売却後の残債返済まで、全体の流れを確認しておきましょう。
STEP1:住宅ローンの状況を整理する
任意売却を進めることになったら、まず、住宅ローンや物件の状況を整理します。債権者や不動産会社へ相談する際にも必要になるため、分かる範囲で確認しておきましょう。
確認する主な項目はこちらです。
- 現在の住宅ローン残高
- 住宅ローンの滞納状況
- 毎月の返済額
- 固定資産税などの滞納の有無
- マンションの場合は管理費・修繕積立金
- 土地・建物の名義
- 連帯保証人・連帯債務者
特に、住宅ローン以外にも滞納がある場合は、その内容を正確に把握しておくことが重要です。また、共有名義の不動産や連帯債務者がいるケースでは、関係者との調整が必要になることもあります。
この段階で現在の状況を整理しておくと、その後の相談や売却手続きを進めやすくなります。
STEP2:自宅の現在価格を査定する
住宅ローンの状況を整理したら、次に自宅がいくらで売れそうなのかを調べます。
ローンがどのくらい残るのかを考えるためにも、現在の価格を知っておくことが欠かせません。
最初から不動産会社に査定を依頼するのが不安なら、まず、AI査定で価格の目安を確認する方法があります。HowMaのAI査定なら、自宅の推定価格をWeb上で確認することが可能です(無料)。住宅ローン残高と比べて、どのくらい差があるのかを見てみましょう。
任意売却を具体的に進める段階では、不動産会社による個別査定も必要です。任意売却の実績が豊富な不動産会社に相談し、物件の状態や周辺の取引事例なども踏まえて、実際に売却できそうな価格を確認します。
AI査定は、任意売却の売却価格を決めるものではなく、現在の相場を把握するための判断材料です。AI査定の精度や不動産会社の査定との違いについては、以下の記事で詳しく解説しています。
関連記事:HowMaのAI査定は当たる?精度・仕組み・苦手な物件を徹底解説【2026年最新版】
STEP3:金融機関・債権者へ相談する
自宅の価格を確認したら、住宅ローンを借りている金融機関などに相談します。任意売却は、住宅ローンを完済できない状態で抵当権を抹消してもらう必要があるため、債権者の同意なしでは進めません。
「もう返済できないから家を売ろう」と自分だけで判断するのではなく、返済が難しくなった事情や現在の収入、住宅ローンの残高、自宅の査定価格などを伝え、今後の対応について相談します。
すでに滞納している場合も、そのまま放置せず、早めに連絡することが必要です。任意売却を希望している場合は、その旨も伝え、どのような手続きや条件が必要になるのかを確認しておきましょう。
STEP4:任意売却の条件を調整する
任意売却を進める方向になったら、債権者や不動産会社と売却条件を調整します。通常の売却とは異なり、売主の希望だけで価格や条件を決めることはできません。
債権者と調整・確認する主な項目は以下のとおりです。
- 売出価格
- 売却期限
- 抵当権の抹消
- 売却代金の配分
- 売却に必要な費用
- 残債の扱い
住宅金融支援機構の任意売却でも、仲介業者が物件を調査して価格を査定し、機構が売出価格を確認したうえで販売活動を行います。購入希望者が見つかった後には、売却代金の配分などを確認し、抵当権抹消への対応について審査する流れです。
条件や手続きは債権者によって異なるため、不動産会社と相談しながら一つずつ確認して進めましょう。
STEP5:不動産会社と媒介契約を締結する
任意売却の条件を確認したら、不動産会社と媒介契約を締結し、買主をを探すための販売活動を始めます。
任意売却では、通常の売却に加えて、債権者との連絡や売却条件の調整などが必要になります。そのため、不動産会社を選ぶ際は、任意売却の仕組みや手続きに詳しく、取扱実績があるかを確認しておくと安心です。
媒介契約を結んだ後は、通常の不動産売却と同じような形で、物件情報の掲載や購入希望者への案内、内覧対応などを行います。
売却期限が決められている場合もあるため、不動産会社と進捗を確認しながら販売活動を進めていきます。
STEP6:売却活動を行う
媒介契約を結んだら、債権者と調整した売出価格をもとに、自宅の売却活動を始めます。基本的な販売方法は、通常の不動産売却と大きく変わりません。
主な売却活動は以下のとおりです。
- 不動産ポータルサイトへの掲載
- レインズへの登録
- 購入希望者への物件案内
- 内覧への対応
- 購入申込の受付
購入希望者が現れたら、購入希望価格や引渡し時期などの条件を確認します。希望者が見つかったからといって、売主だけの判断ですぐに売却できるわけではありません。債権者とも条件を確認・調整しながら、売買契約に向けて手続きを進めます。
任意売却でも、媒介契約後の販売活動には通常の不動産売却と共通する部分があります。一般的な不動産売却の流れについては、以下の記事で詳しく解説しています。
関連記事:2025年11月更新|不動産売却の手順と注意点!初めての自宅売却でも失敗しない5ステップ
STEP7:債権者の確認・同意を得て売買契約
購入希望者が決まったら、購入希望価格や売却条件などを債権者に確認してもらいます。任意売却では、買主が見つかったからといって、売主の判断だけで売買契約を進められるわけではありません。
売却価格や売却代金の配分、抵当権の抹消などについて債権者と最終的な調整を行い、売却条件について同意を得ます。複数の債権者がいる場合は、それぞれとの調整が必要になることもあります。
必要な確認や調整が済んだら、購入希望者と売買契約を締結します。任意売却では債権者との調整が欠かせないため、不動産会社と連携しながら手続きを進めていきます。
STEP8:決済・引き渡し
売買契約で決められた日になったら、決済と自宅の引き渡しを行います。買主から支払われた売買代金は、住宅ローンなどの返済に充てられます。
決済時には、債権者への返済とあわせて抵当権の抹消や買主への所有権移転に必要な手続きを進めます。固定資産税やマンションの管理費などに滞納がある場合は、事前に決めた内容に沿って精算・調整することが必要です。
手続きが完了したら、買主へ鍵などを渡して物件を引き渡します。なお、売却代金を返済に充てても住宅ローンが残る場合は、売却後も残債の返済が続く点を忘れないようにしましょう。
STEP9:残債について返済方法を相談する
任意売却をしても、売却代金だけで住宅ローンを完済できなかった場合は、残った債務の返済が必要です。売却後の返済方法について、債権者と相談します。
返済方法は一律ではなく、残債の金額や収入、家計の状況などによって異なり、毎月いくら返済していくのかなど、今後の生活も踏まえながら債権者と話し合っていきます。
任意売却をすれば残債が自動的に減額・免除されるわけではありません。売却後の返済まで見据えて、無理のない返済方法を相談することが重要です。
AIが60秒で現在の相場価格を無料査定。
まずAIで相場を知ったうえで、そのまま不動産会社にも査定を依頼できる
HowMaのコラボ査定 60秒で完了 あなたの不動産価格を60秒で調べる日本全国の戸建・マンション・土地に対応
任意売却にはどのくらいの期間がかかる?

任意売却にかかる期間は、住宅ローンの状況や債権者との調整、売却活動の進み具合などによって変わります。競売手続きが進むと時間が限られる場合もあるため、期間の考え方と早めに動くべき理由を確認しておきましょう。
任意売却の期間は一律ではない
任意売却にかかる期間は、すべてのケースで同じではありません。「6か月程度」「滞納から約1年」などと一律に考えるのではなく、個別の状況を確認する必要があります。
期間に影響する主な要素は、以下のとおりです。
- 住宅ローンの残高や滞納状況
- 金融機関など債権者との調整
- 物件の種類や状態
- 物件の査定や売出価格の調整
- 販売活動の進み具合
- 購入希望者が見つかるまでの期間
- 競売手続きの進行状況
特に、すでに競売の手続きが進んでいる場合は、任意売却に使える時間が限られることがあります。任意売却を検討しているなら、「まだ時間がある」と自己判断せず、債権者や不動産会社に現在の状況を確認し、早めに動くようにしましょう。
できるだけ早く動くことが重要
住宅ローンの返済が難しくなってきたら、滞納が続いたり競売の期限が迫ったりするまで待たず、早めに動くことがポイントです。時間に余裕があれば、任意売却だけでなく、返済条件の見直しや通常の売却なども含めて検討しやすくなります。
まずは、次のような順番で状況を整理してみましょう。
- 住宅ローンの返済が難しいと感じる
- 金融機関へ相談する
- 自宅が今いくらで売れそうか確認する
- 任意売却を含めて今後の選択肢を検討する
「まだ返済できているから大丈夫」と先延ばしにせず、返済が厳しいと感じた時点で金融機関に相談し、自宅の価格も確認しておくことが、その後の選択肢を考える第一歩になります。
AIが60秒で現在の相場価格を無料査定。
まずAIで相場を知ったうえで、そのまま不動産会社にも査定を依頼できる
HowMaのコラボ査定 60秒で完了 あなたの不動産価格を60秒で調べる日本全国の戸建・マンション・土地に対応
任意売却で必要になる書類

任意売却では、住宅ローンの状況や物件の情報を確認するため、さまざまな書類を用意します。必要な書類は状況によって異なりますが、ここでは住宅ローン・不動産・本人確認に分けて、主な書類を紹介します。
住宅ローン関連
任意売却の相談では、住宅ローンの残高や返済状況、滞納の有無などを確認するため、住宅ローンに関する書類が必要になります。
主に用意しておきたいのは、以下のような書類です。
- 住宅ローン契約書
- 返済予定表
- 残高証明書
- 金融機関から届いた通知書
- 督促状・催告書など
すでに返済を滞納している場合は、金融機関や保証会社などから届いた書類も捨てずに保管しておきましょう。手元にすべての書類がそろっていなくても相談できる場合があるため、まずは現在持っているものを確認しておくことが必要です。
実際に必要となる書類は、借入先や任意売却の状況によって異なります。不足しているものがあれば、金融機関や依頼する不動産会社に確認しましょう。
不動産関連
任意売却では、物件の権利関係や固定資産税、土地・建物の状況などを確認するため、不動産に関する書類も用意します。
主な必要書類は次のとおりです。
- 自宅を購入したときの売買契約書
- 購入時の重要事項説明書
- 登記識別情報または権利証
- 固定資産税納税通知書
- マンション管理規約
- 土地測量図
- 境界確認書
- 物件状況報告書
- 設備表
マンションの管理規約や土地測量図、境界確認書などは、物件の種類や状況によって必要性が異なります。また、物件状況報告書や設備表は売却を進める際に作成することもあります。
すべての書類が手元にそろっていなくても、まずは不動産会社に相談し、何が必要なのかを確認しながら準備していきましょう。
本人確認関連
任意売却の手続きでは、売主本人の確認や契約、登記などのために、本人確認に関する書類も必要になります。
代表的な本人確認書類は次のとおりです。
- 運転免許証やマイナンバーカードなどの本人確認書類
- 住民票
- 印鑑証明書
- 実印
ただし、これらがすべてのケースで必要になるわけではありません。必要な書類は、金融機関や債権者、不動産会社、物件の状況などによって変わります。
また、共有名義の不動産では、ほかの共有者の書類が必要になる場合もあります。二度手間にならないよう、事前に必要書類を確認してからそろえるとよいでしょう。
AIが60秒で現在の相場価格を無料査定。
まずAIで相場を知ったうえで、そのまま不動産会社にも査定を依頼できる
HowMaのコラボ査定 60秒で完了 あなたの不動産価格を60秒で調べる日本全国の戸建・マンション・土地に対応
任意売却したら残った住宅ローンはどうなる?

任意売却をしても、売却代金で住宅ローンを完済できなければ、残った分の返済は続きます。売却後の生活にも関わるため、残債がどのように扱われ、どのように返済していくのかを確認しておきましょう。
任意売却しても残債が消えるとは限らない
任意売却で自宅を売っても、住宅ローンがすべてなくなるとは限りません。売却代金を返済に充てても住宅ローンを完済できなければ、残った分は売却後も返済することになります。
たとえば、住宅ローンが3,500万円残っている自宅を2,800万円で売却したケースを見てみましょう。
【計算例】
| 住宅ローン残高 3,500万円 − 売却価格 2,800万円= 700万円の不足 |
単純に計算すると、売却価格だけでは住宅ローンを完済できず、700万円の差額が生じます。
実際に残る債務の金額は、売却にかかる費用や債権者との調整などによって異なります。任意売却は住宅ローンを帳消しにする仕組みではないため、売却後にどのくらいの債務が残るのかも確認しておきましょう。
残債の返済方法は債権者との相談が必要
任意売却後に住宅ローンが残った場合は、債権者と相談しながら返済を続けます。
主に相談するのは、こちらの内容です。
- 分割返済が可能か
- 毎月いくら返済するか
- どのくらいの期間で返済するか
具体的な返済方法は、残債の金額や収入、家計の状況などを踏まえて債権者と話し合います。希望する返済額や返済期間が、そのまま認められるとは限りません。
また、任意売却をしただけで残債が免除されるわけではないため、自宅を売却したあとの生活も考えながら、残った債務をどのように返済していくのか確認しておくことが必要
です。
住宅ローン以外の債務がある場合は専門家への相談も検討
住宅ローンのほかにも借入があり、返済が難しくなっている場合は、任意売却だけでは解決できないこともあります。自宅を売却しても、カードローンなどの借入までなくなるわけではないためです。
複数の借入を抱えて返済の見通しが立たない場合は、弁護士や司法書士などに相談する方法もあります。借入の状況によっては、債務整理を含めて今後の対応を検討することになります。
司法書士が対応できる業務には範囲があるため、借入額や状況に応じて相談先を選びましょう。
AIが60秒で現在の相場価格を無料査定。
まずAIで相場を知ったうえで、そのまま不動産会社にも査定を依頼できる
HowMaのコラボ査定 60秒で完了 あなたの不動産価格を60秒で調べる日本全国の戸建・マンション・土地に対応
任意売却を依頼する業者はどう選ぶ?

任意売却では、通常の売却に加えて、債権者との調整や売却期限への対応なども必要です。そのため、依頼する不動産会社選びも重要になります。ここでは、任意売却を依頼する業者を選ぶときのポイントをご紹介します。
「任意売却を扱った実績」を確認する
任意売却を依頼する不動産会社を選ぶときは、これまでに任意売却を扱った実績があるか確認しましょう。
任意売却では、通常の売却活動に加えて、次のような対応が必要になります。
- 債権者との調整
- 売出価格や売却条件の調整
- 抵当権抹消に向けた手続き
- 売却後に残る債務の確認
- 売却期限を踏まえたスケジュール管理
通常の不動産売却に慣れていても、任意売却の経験が十分とは限りません。相談する際は、これまでの取扱実績や債権者との調整経験、売却までの進め方などを聞いてみるとよいでしょう。
説明が分かりやすいか確認する
任意売却は手続きが複雑になりやすいため、質問に対して分かりやすく説明してくれるかも確認しておきましょう。
相談する際は、以下のような点を聞いてみてください。
- なぜ任意売却が必要なのか
- 自宅はいくらで売れそうなのか
- 現在の住宅ローンはいくら残っているのか
- 売却後にどのくらいの債務が残る見込みなのか
- 債権者との調整は誰が行うのか
- 売却までにどの程度の期間がかかりそうか
- どのような費用がかかるのか
特に、売却価格や残債、費用については、その金額になる理由まで確認しておくと安心です。分からないことを質問したときに、専門用語ばかりではなく、現在の状況に合わせて具体的に説明してくれるかを見ておきましょう。
「高く売れる」という説明だけで決めない
任意売却を依頼する不動産会社は、「高く売れる」という説明だけで決めないようにしましょう。実際の売却価格は物件の状態や市場の動き、債権者との調整などによって変わります。
特に、次のような断定的な説明には注意が必要です。
- 必ず高く売れる
- 絶対に競売を回避できる
- 任意売却をすれば借金が全部なくなる
任意売却をしても住宅ローンが残ることはありますし、状況によっては任意売却が成立しない場合もあります。
重要なのは、売却価格だけを見るのではなく、売却後に残る債務や債権者との調整、売却期限まで含めて具体的な説明を受けることです。メリットだけでなく、難しい点やリスクについても確認したうえで依頼先を選びましょう。
AIが60秒で現在の相場価格を無料査定。
まずAIで相場を知ったうえで、そのまま不動産会社にも査定を依頼できる
HowMaのコラボ査定 60秒で完了 あなたの不動産価格を60秒で調べる日本全国の戸建・マンション・土地に対応
任意売却を検討したら、最初に何をすればいい?

住宅ローンの返済が難しくなっても、すぐに任意売却を決める必要はありません。まずは住宅ローン残高と自宅の現在価格を確認し、金融機関へ相談することが必要です。ここでは、最初に取るべき行動を順番に解説します。
STEP1:住宅ローン残高を確認する
任意売却を考え始めたら、まず住宅ローンが現在いくら残っているのかを確認しましょう。自宅を売ってローンを完済できるかどうかを考えるための基準になります。
住宅ローン残高は、金融機関のWebサービスや返済予定表、残高証明書などで確認できます。すでに返済が遅れている場合は、滞納額や延滞損害金についても確認しておきましょう。
この段階では、任意売却をすると決める必要はありません。まず借入がいくら残っているのかを把握し、次に自宅の現在価格と比べてみます。
STEP2:自宅の現在価格を調べる
住宅ローン残高を確認したら、次に「今、自宅を売ったらいくらくらいになるのか」を調べます。
住宅ローンが3,000万円残っていても、自宅が3,500万円程度で売れる見込みなら、通常の売却で完済できる可能性があります。一方、自宅の価格が住宅ローン残高を下回っている場合は、自己資金で不足分を補えるかも含めて、任意売却を検討する必要が出てきます。
まずは、自宅の現在価格と住宅ローン残高を比べてみましょう。
あなたの不動産、今いくら?
HowMaのAI査定なら、無料で自宅の推定価格をWeb上で確認できます。「任意売却になるかもしれない」と思った段階でも、まず価格の目安を知っておけば、住宅ローン残高との差を確認できます。
AIが60秒で現在の相場価格を無料査定。
まずAIで相場を知ったうえで、そのまま不動産会社にも査定を依頼できる
HowMaのコラボ査定 60秒で完了 あなたの不動産価格を60秒で調べる日本全国の戸建・マンション・土地に対応
STEP3:金融機関に相談する
住宅ローンの返済が難しいと感じたら、滞納が続く前に、借入先の金融機関へ早めに相談しましょう。
現在の収入や家計の状況、今後の返済見込みなどを伝えることで、返済期間の延長や毎月の返済額の見直しなど、返済条件の変更について相談できる場合があります。
そのため、返済が苦しくなったからといって、すぐに任意売却を選ぶとは限りません。住宅ローン残高と自宅の現在価格も確認したうえで金融機関に相談し、どのような選択肢があるのかを整理してみましょう。
STEP4:任意売却を扱う専門家に相談する
金融機関への相談とあわせて、任意売却を具体的に検討する場合は、状況に応じて専門家にも相談します。
自宅の査定や売却活動、債権者との調整などについては、任意売却を扱った経験のある不動産会社が主な相談先になります。相談する際は、これまでの取扱実績や売却までの進め方を確認しておきましょう。
住宅ローン以外にも借入があり、返済そのものが難しくなっている場合は、弁護士や司法書士への相談も選択肢です。現在の借入状況や今後の返済見込みを整理したうえで、自分の状況に合った相談先を選びましょう。
AIが60秒で現在の相場価格を無料査定。
まずAIで相場を知ったうえで、そのまま不動産会社にも査定を依頼できる
HowMaのコラボ査定 60秒で完了 あなたの不動産価格を60秒で調べる日本全国の戸建・マンション・土地に対応
任意売却に関するよくある質問

任意売却を検討すると、住宅ローンの滞納や残債、売却後の住まいなど、さまざまな疑問が出てきます。ここでは、任意売却についてよくある質問を取り上げ、分かりやすく回答します。
Q1. 任意売却は住宅ローンを滞納していないとできませんか?
A.任意売却ができるかどうかは、住宅ローンの返済状況や自宅の売却価格、債権者の判断などによって異なります。そのため、「滞納してから相談すればよい」と考えて返済が難しくなるまで待つ必要はありません。
今後の返済が厳しくなると分かった時点で、まずは住宅ローンを借りている金融機関へ相談しましょう。早めに相談することで、返済条件の見直しなど、任意売却以外の方法を検討できる場合もあります。
Q2. 任意売却するとブラックリストに載りますか?
A.任意売却をしたことだけを理由に、いわゆる「ブラックリスト」に載るわけではありません。
一般に「ブラックリストに載る」とは、ローンの延滞などの情報が信用情報機関に登録されている状態を指します。任意売却に至るまでに住宅ローンの延滞などがあれば、その事実が信用情報に登録される可能性があります。
信用情報への影響は、延滞の状況や契約内容などによって異なります。気になる場合は、借入先の金融機関や信用情報機関に確認しましょう。
Q3. 任意売却すると家に住み続けられますか?
A.原則として、任意売却後は自宅を買主へ引き渡すため、そのまま住み続けることは不可能です。
ただし、引渡しの時期については、買主や債権者などと調整できる場合があります。また、買主との間で賃貸借契約を結び、売却後も住み続ける「リースバック」という方法が検討できるケースもあります。
しかし、必ず利用できるわけではなく、家賃や契約条件などの確認も必要です。住み続けたい場合は、不動産会社や債権者に早めに相談しましょう。
Q4. 任意売却すると借金はなくなりますか?
A.任意売却をしても、住宅ローンなどの借金がすべてなくなるとは限りません。
自宅の売却代金を住宅ローンの返済に充てても完済できなければ、返済しきれなかった分は残債として残ります。
たとえば、住宅ローンが3,000万円残っていて、自宅の売却代金から返済に充てられる金額が2,500万円であれば、500万円が残る計算です。
残債がある場合は、売却後の返済方法について債権者と相談することになります。任意売却は、借金そのものを免除する手続きではない点を理解しておきましょう。
Q5. 任意売却と競売はどちらがいいですか?
A. 任意売却と競売のどちらがよいかは、住宅ローンの返済状況や競売手続きの進み具合などによって異なります。
任意売却は、通常の不動産売却に近い形で買主を探し、売却を進める方法です。ただし、債権者の同意が必要で、希望しても必ず任意売却できるとは限りません。
一方、競売は債権者の申立てによって裁判所が進める手続きで、こちらも売却の進め方や時期を所有者が自由に決めることはできません。
住宅ローンの返済が難しい場合は、競売の手続きが進む前に金融機関や専門家へ相談し、自分の状況に合った方法を検討しましょう。
Q6. 任意売却は誰に相談すればいい?
A.まず相談したいのは、住宅ローンを借りている金融機関です。返済が厳しくなっている事情を伝え、今後の返済や任意売却について確認します。
実際に家を売ることになったら、任意売却を扱った経験のある不動産会社にも相談します。住宅ローン以外にも借入があり、返済の見通しが立たない場合は、弁護士や司法書士に相談する方法もあります。
状況によって必要な相談先は変わりますが、返済が難しいと感じたら、まず金融機関に早めに話をすることが大切です。
AIが60秒で現在の相場価格を無料査定。
まずAIで相場を知ったうえで、そのまま不動産会社にも査定を依頼できる
HowMaのコラボ査定 60秒で完了 あなたの不動産価格を60秒で調べる日本全国の戸建・マンション・土地に対応
まとめ|任意売却を検討するなら、まず「住宅ローン残高」と「自宅の価格」を確認しよう

任意売却は、住宅ローンの返済が難しくなったときなどに、債権者の同意を得て自宅を売却する方法です。ただし、家を売れば住宅ローンがすべてなくなるわけではありません。売却価格によっては、売却後も残債の返済が続きます。
任意売却を考え始めたら、まずは次の順番で状況を整理してみましょう。
- 住宅ローンがいくら残っているか確認する
- 自宅が現在いくらで売れそうか調べる
- 金融機関に早めに相談する
- 任意売却を扱う専門家に相談する
なかでも確認しておきたいのが、「今、自宅はいくらで売れそうなのか」という点です。住宅ローン残高と自宅の価格を比べることで、通常の売却で完済できそうか、任意売却について相談したほうがよいのかを考えやすくなります。
HowMaのAI査定なら、自宅の推定価格をWeb上で無料で確認できます。
まだ売却すると決めていなくても構いません。まずは現在の価格を調べ、住宅ローンがいくら残っているのかと比べるところから始めてみましょう。
AIが60秒で現在の相場価格を無料査定。
まずAIで相場を知ったうえで、そのまま不動産会社にも査定を依頼できる
HowMaのコラボ査定 60秒で完了 あなたの不動産価格を60秒で調べる日本全国の戸建・マンション・土地に対応
AIが60秒で現在の相場価格を無料査定。
まずAIで相場を知ったうえで、そのまま不動産会社にも査定を依頼できる
HowMaのコラボ査定 60秒で完了 あなたの不動産価格を60秒で調べる日本全国の戸建・マンション・土地に対応


